미국 전역에서 하루 2조 달러 이상의 결제를 처리하는 금융 인프라 운영사 The Clearing House는 자사의 온체인 머니 이니셔티브(On-Chain Money Initiative)의 핵심 기술 파트너로 Quant를 선정했다고 발표했다. 이 이니셔티브는 금융기관들이 토큰화 은행 예금의 청산과 결제를 수행할 수 있는 상호운용 가능한 네트워크다. 이는 단순한 블록체인 실험이 아니다. The Clearing House와 Quant의 토큰화 예금 파트너십은 미국 최대 금융기관 25곳이 공동 소유한 회사가. 미국 디지털 은행 자금의 미래를 구축할 기술 인프라를 함께 선택했다는 의미다.
이 소식을 더욱 주목해야 하는 이유가 있다. 출처를 면밀히 교차 확인하면 드러나는 사실인데. 미국 대형은행들이 선택한 바로 그 기술이 동일한 날 영국의 동등한 인프라에서도 가동을 시작했다. 협정 내용을 살펴보고, 이 일치가 전체 사안을 어떻게 새롭게 읽게 만드는지 짚어보자.
협정의 주요 내용
Quant는 토큰화 예금의 청산과 결제를 조율하는 상호운용성, 오케스트레이션, 거래 관리 계층을 제공한다. 동시에 기존 전통 화폐 결제 시스템인 RTP 및 CHIPS 네트워크와의 연결을 보장한다. 이 프로젝트는 이번 발표로 처음 공개된 것이 아니다. 지난 6월에 BNY, Citi, PNC, Regions, Santander, Wells Fargo 등 주요 기관의 지원을 받아 이미 공개된 바 있다. 이번 발표의 핵심은 경쟁 선정 절차를 거쳐 실제 운영을 담당할 기술 공급사가 결정됐다는 점이다. 해당 네트워크는 2027년 상반기 중 참여 기관에 제공될 예정이다.

The Clearing House의 전략 담당 책임자는 토큰화 예금을 위한 은행 간 인프라 구축에는 검증되고 확장 가능한 기술이 필요하다고 밝혔다. Quant가 모든 규모의 금융기관에 실질적인 참여 경로를 제공할 경험을 갖추고 있다는 점을 강조한 것이다. Quant의 창업자 겸 최고경영자는 이번 협약을 프로그래머블 머니로의 글로벌 전환을 알리는 이정표로 규정하며. The Clearing House가 미국 은행 시스템의 중심에 위치한 만큼 이 파트너십이 전 세계가 따를 기준을 제시한다고 말했다. 시장도 반응했다. 발표 직후 Quant의 자체 토큰은 연중 최고가를 기록했다.
 Matthew Braithwaite
핵심 발견: 동일한 공급사, 대서양 양안에서
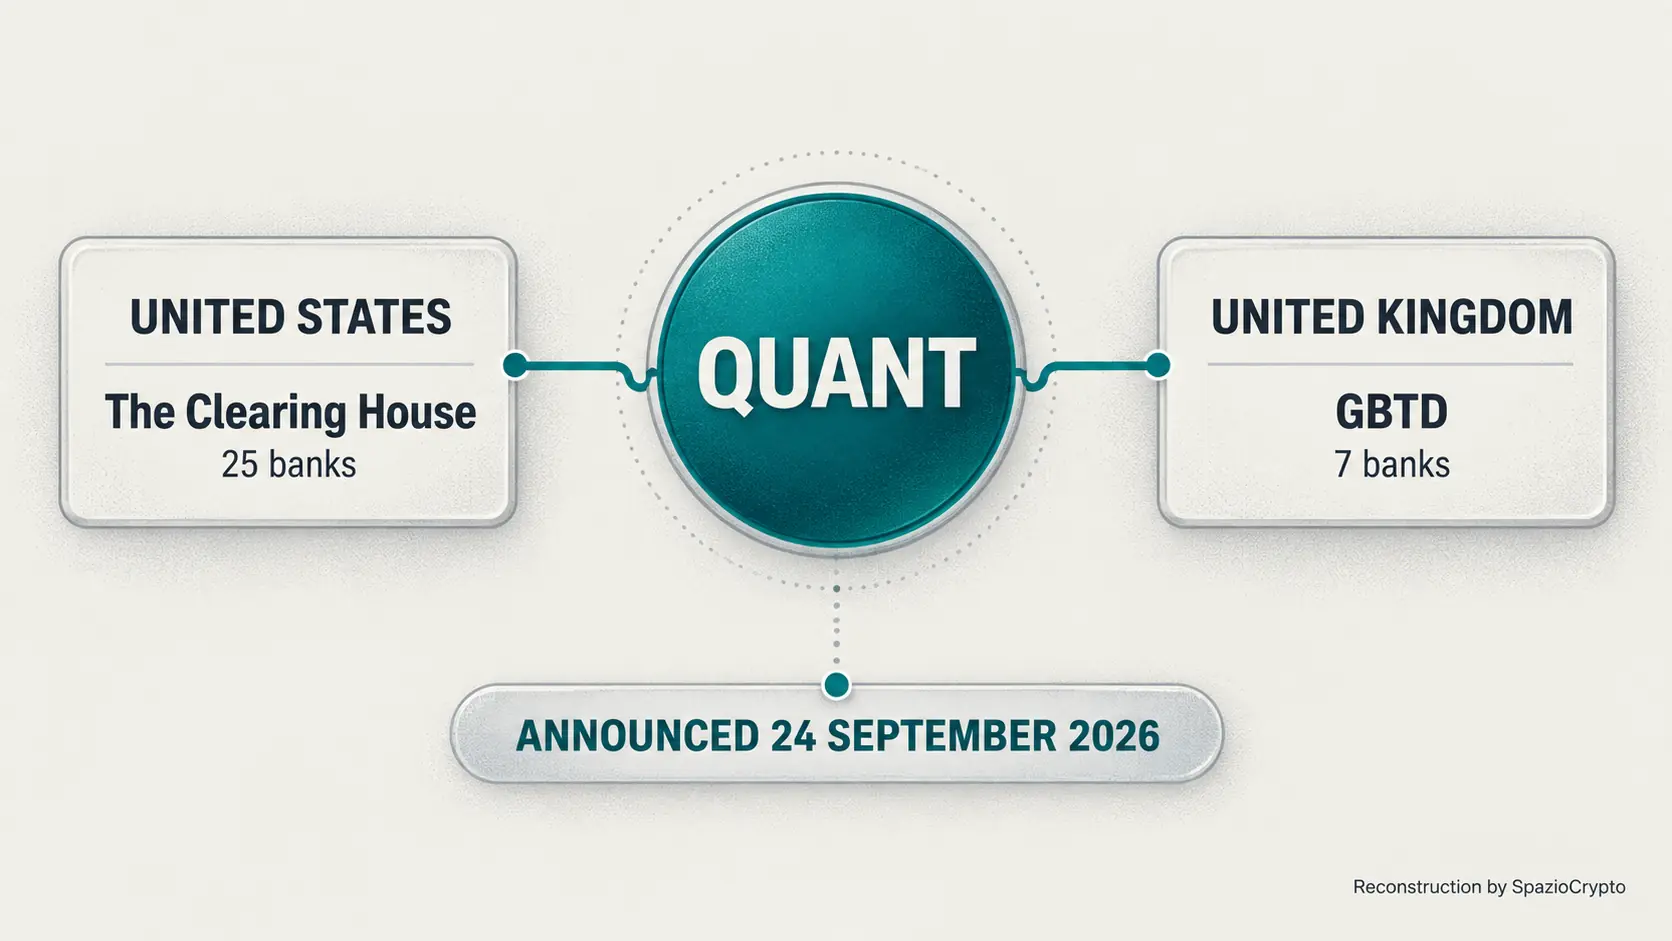
이제 가장 흥미로운 지점에 이르렀다. 이 소식이 단순한 미국 기술 발표 이상의 의미를 갖는 이유다. 며칠 전 보도한 바와 같이. Lloyds, Barclays, NatWest, HSBC 등 영국 대형 은행들은 UK Finance가 조율하는 Great British Tokenised Deposit(GBTD) 프로젝트의 일환으로 토큰화 예금을 활용한 최초의 실제 은행 간 거래를 완료했다. 그런데 바로 그 영국 플랫폼을 개발한 곳이 Quant다. The Clearing House가 미국 네트워크를 위해 선택한 바로 그 회사이며, 두 발표는 동일한 날인 2026년 9월 24일에 동시에 공개됐다.

이것은 단순히 두 시장이 서로 다른 아키텍처를 병렬로 실험하는 이야기가 아니다. SoFi와 Mastercard 기반 은행 스테이블코인 사례를 분석할 때 관찰했던 것과는 차원이 다르다. 단일 민간 공급업체가 영국과 미국. 세계에서 가장 중요한 두 금융 시스템의 토큰화 예금 결제 인프라를 동시에 지탱하는 기술 집중 현상이 나타나고 있다. 이 사실은 서로 다른 출처에서 별도로 발표된 두 보도문을 교차 대조한 업계 관계자들이 뒤늦게 포착한 디테일이다. 당시 미디어의 시선은 전체 그림보다 각국의 개별 소식에 쏠려 있었기 때문이다.
하나의 공급업체, 대서양 양안
출처 교차 분석 결과. 출처: The Clearing House, UK Finance, Quant, 2026년 9월 24일
- 미국: Quant가 The Clearing House를 통해 25개 은행의 상호운용성 네트워크를 담당.
- 영국: 동일한 Quant가 GBTD 프로젝트 플랫폼을 개발.
- 같은 날: 두 발표 모두 2026년 9월 24일 공개.
미국 내에서도 단일 모델은 없다
전체 그림을 완성하기 위해 한 가지를 짚어둘 필요가 있다. 미국 내에서도 은행 자금을 온체인으로 올리는 단일 모델은 아직 존재하지 않는다. The Clearing House가 대형 은행들이 공동 소유하는 토큰화 예금 공유 네트워크를 구축하는 동안. SoFi는 자체 카드 프로그램 결제를 위한 독자적인 은행 스테이블코인을 직접 발행하는 길을 선택했다. 은행 스테이블코인과 공유 토큰화 예금, 두 방식이 같은 나라 안에서 나란히 발전하고 있다. 규제적 보호를 유지하면서 은행 자금을 블록체인에 올리는 방법에 대해 업계는 아직 하나의 답으로 수렴하지 못한 상태다.
The Clearing House가 직접 강조한 중요한 기술적 요소가 있다. 새 네트워크의 토큰화 예금은 일반 은행 예금과 동일한 규제 보호 및 감독을 유지하면서도 프로그래밍 가능해지고 사전 설정된 규칙에 따라 24시간 이동할 수 있다. 이 자동화 기능은 기업 재무 관리, 유동성 운용, 국경 간 결제 같은 용도를 주요 대상으로 설계됐다.
더 큰 그림
사실, 지금 이 시점에서 은행들은 더 이상 블록체인에 자금을 올릴지 말지를 실험하고 있지 않다. 어떤 인프라를 사용할 것인지, 누구와 함께할 것인지를 구체적으로 결정하는 단계다. 여러 공급업체 간의 경쟁 과정을 거쳐 Quant를 선택한 The Clearing House의 결정은, 미국 은행 시스템의 상당 부분에서 파일럿 단계가 사실상 마무리됐음을 시사한다. 진짜 승부는 이제 개별 프로젝트가 아니라 업계 전체 규모로 확장 가능한 공유 인프라 구축에서 펼쳐지고 있다.
관찰자 입장에서 얻을 수 있는 교훈은 두 가지다. 첫째, 하나의 민간 기술 제공업체가 세계에서 가장 중요한 두 금융 시스템의 인프라를 동시에 지원한다는 사실은 시간이 지날수록 주목해야 할 질문을 던진다. 아무리 유능하고 신뢰할 수 있는 기업이라 해도, 이처럼 핵심 인프라 노드가 극소수의 기술 공급업체에 집중되는 것이 시스템 회복력 관점에서 과연 바람직한지 여부다. 둘째, 공유형 토큰화 예금, 은행 독자 스테이블코인, 그리고 유럽의 Pontes와 관련해 다룬 바 있는 중앙은행 화폐에 이르기까지, 현재 목격되는 다양한 접근 방식들은 업계가 어떤 모델 조합이 승자가 될지를 아직 활발히 탐색 중임을 보여준다. 최종 수렴에는 앞으로도 수년이 더 걸릴 가능성이 높다. 이러한 기술들을 더 깊이 이해하려면 암호화폐란 무엇인가에 관한 가이드를 참고하면 도움이 된다.