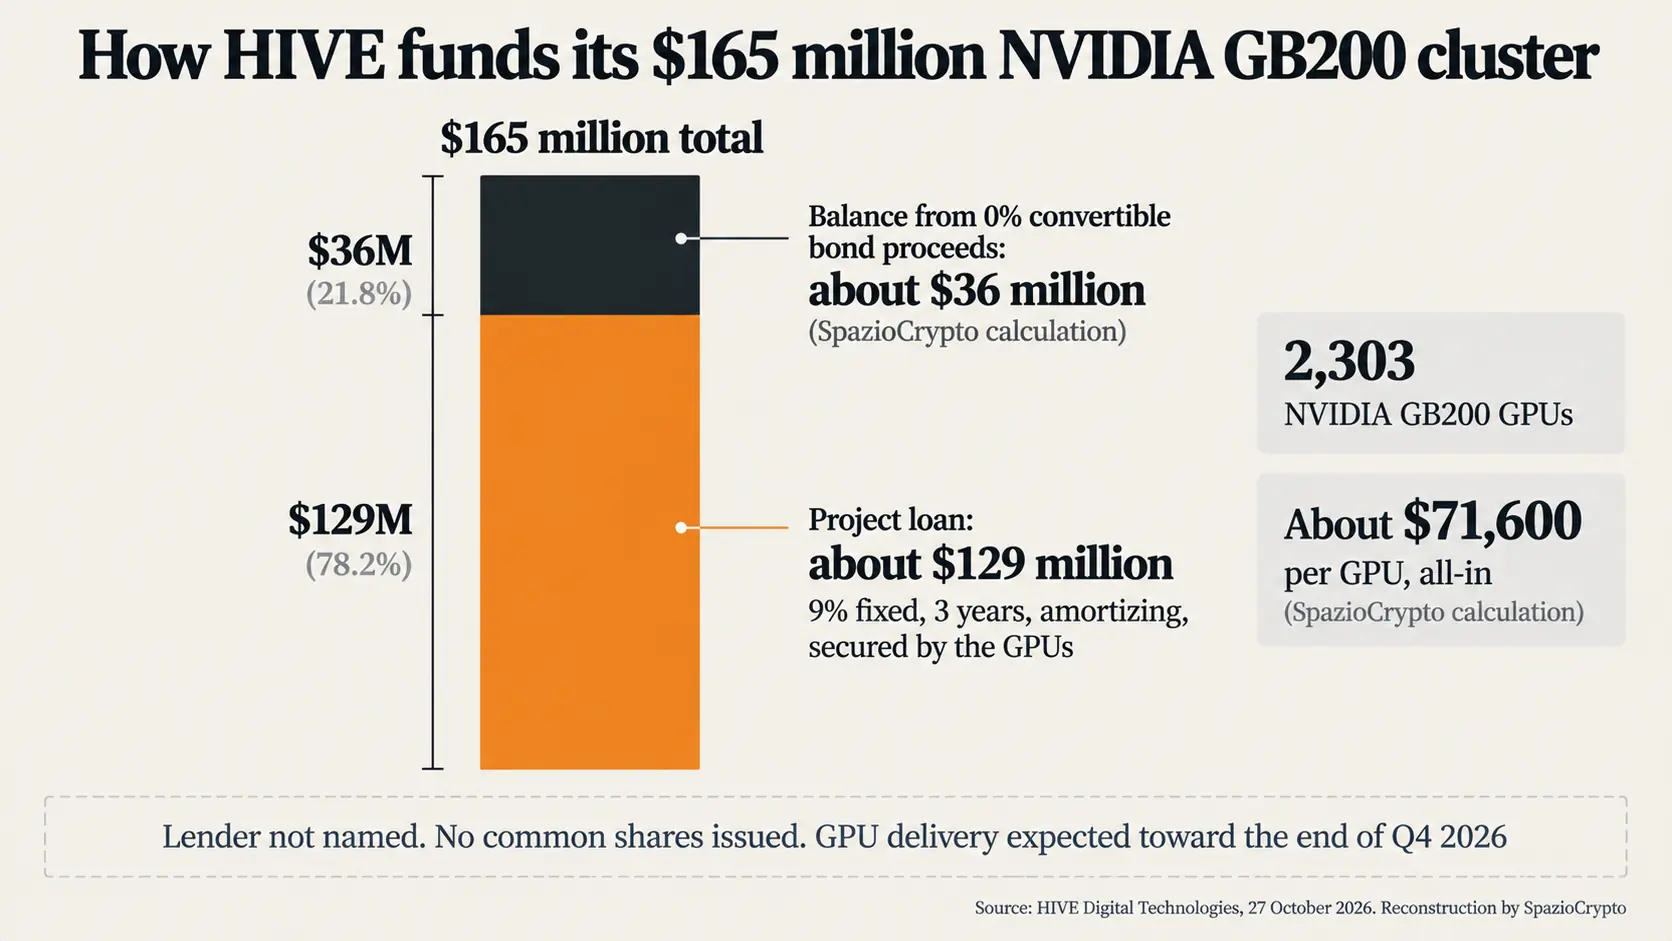
수년간 비트코인 채굴 기업들은 인공지능 분야 진출을 선언해 왔다. HIVE Digital Technologies는 그보다 덜 화려하지만 더 본질적인 행보를 보였다. 10월 27일, HIVE와 BUZZ HPC의 AI 전환 파이낸싱을 위해 약 1억 2,900만 달러(고정금리 9%, 3년 만기) 대출을 조달했다고 공시했다. 이 자금은 비트코인 가격이 아닌 계약 수익으로 상환되는 구조다. 총 1억 6,500만 달러 규모의 NVIDIA GB200 GPU 2,303개짜리 클러스터 구축 비용의 약 80%를 충당하며. 해당 클러스터는 캐나다 언어 모델 기업 Cohere에 제공된다. GPU 납품은 4분기 말로 예정돼 있어, 수익과 상환은 아직 계약서에 쓰인 약속에 불과하다.

10월 27일 HIVE 공시. 6월 18일 원계약 관련 공시, 그리고 10월 28일 Yahoo Finance에 게재된 Proactive와 집행 회장 Frank Holmes의 인터뷰를 검토했다. Nasdaq 공시 원문은 당사 도구로 열람되지 않았다. 분할 상환액 및 마진 계산은 편집부 자체 추정치이며 참고용이다.
비트코인이 아닌 계약으로 상환하는 대출 구조
결과적으로, 이번 대출은 HIVE가 BUZZ HPC를 통해 간접 지배하는 자회사 BUZZ Alpha Cloud에 실행됐다. 공시에서 대주 기관의 명칭은 공개되지 않았다 또한 조건은 명확하다. 약 1억 2,900만 달러, 고정금리 9%, 3년 만기이며 원리금은 대출 기간 내에 분할 상환된다. 담보는 GPU와 기타 프로젝트 자산이며, BUZZ HPC의 제한적 소구 보증과 BUZZ Alpha Cloud 지분에 대한 질권이 추가로 설정됐다. HIVE 공시에 따르면 만기 도래 시 GPU는 추가 지불 없이 HIVE 소유로 귀속되며, 보통주 신주 발행도 없다.
이 구조는 프로젝트 파이낸스 방식을 컴퓨팅 팩토리에 적용한 것이다. 하드웨어를 담보로 채무를 일으키고, 고객 수익으로 상환하는 방식이다. 클러스터 잔여 비용인 약 3,600만 달러(편집부 추산)는 HIVE가 올해 총 2억 4,500만 달러 규모로 발행한 이자율 0% 전환사채로 충당된다. 비트코인을 매각해 데이터센터를 건설한 여러 경쟁사와 비교하면. 자금 조달 방식 자체가 다르다. 비트코인을 팔아 데이터센터를 짓는 경쟁사들과 달리 HIVE는 자산을 유지하면서 외부 부채로 전환 비용을 조달했다.
수익, 상환액, 그리고 남는 마진 계산
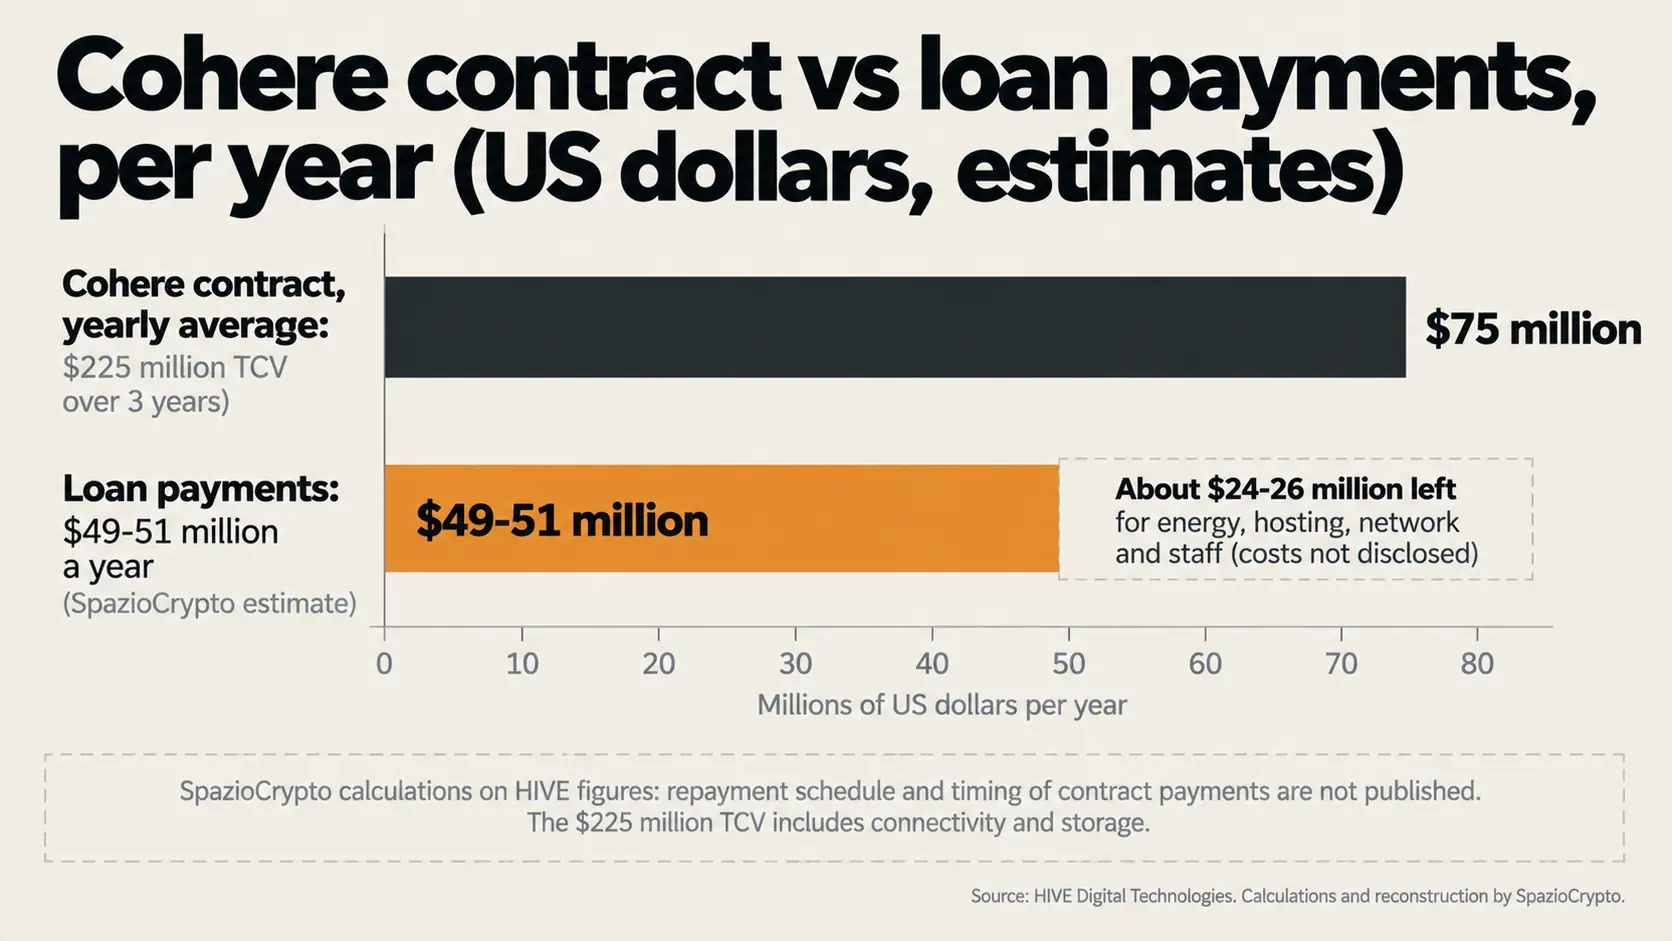
HIVE 공시에 따르면 Cohere와의 계약 규모는 연결·스토리지 포함 3년간 2억 2,500만 달러다. 6월 시점에는 컴퓨팅 단독으로 약 2억 2,000만 달러로 제시됐다. 연평균으로 환산하면 약 7,500만 달러다. 1억 2,900만 달러를 9% 고정금리로 3년 균등 상환할 경우, 분할 주기에 따라 연간 상환액은 약 4,900만~5,100만 달러 수준이다. 상환 스케줄은 공개되지 않았으므로 이 계산은 편집부 추정치다. 평균 수익 대비 상환액 비율은 약 1.5배다.
그 차액으로 에너지, 클러스터 호스팅 공간, 네트워크, 인건비, 유지보수 비용을 모두 충당해야 한다. HIVE는 이 비용 항목을 공시하지 않았다. 이 사업의 배팅 규모를 가늠할 수 있는 또 다른 수치가 있다. 2억 2,500만 달러를 GPU 2,303개와 3년치 가동 시간으로 나누면 GPU 1개당 시간당 약 3.7달러다. 연결·스토리지 포함 기준이며, 역시 편집부 추산이다. 이 가격이 하드웨어가 노후화되는 2029년까지 AI 시장에서 유지돼야 한다는 전제가 깔려 있다.
역설: AI로 자금을 조달하는 마이너
현재 재무 상황과의 대비는 선명하다 그리고 The Block 보도에 따르면. 2026년 3월 31일에 마감된 회계연도에서 HIVE는 2억 9,780만 달러의 매출을 기록했으며. 이 중 2억 7,830만 달러가 마이닝, 1,950만 달러가 고성능 컴퓨팅 호스팅에서 발생했다. 마이닝 비중은 당사 산출 기준 93% 이상이었다. The Energy Mag 보도에 따르면. 다음 회계연도 1분기에는 매출이 7,910만 달러로 올랐으며, 비트코인 1,004개를 채굴하고 운영 해시파워 24 EH/s를 기록했다. 그러나 해당 분기는 1억 4,290만 달러의 손실로 마감됐는데, 스웨덴 세무 분쟁과 관련한 8,470만 달러의 충당금이 주된 원인이었다.
현재 HIVE를 지탱하는 자금은 여전히 비트코인에서 나온다. 비트코인 마이닝은 최근 몇 달간 해시레이트 하락과 마진 압박을 겪어왔다. 반면 부채는 AI 사업을 담보로 조달된다 한편 이는 모순이 아니라 명확한 선택으로 읽힌다. 다년간 계약은 대출 기관이 암호화폐 가격보다 훨씬 이해하기 쉬운 담보물이기 때문이다.
미국 자본으로 지불되는 캐나다의 AI 주권
HIVE는 이 프로젝트를 주권 인프라로 제시한다. 공식 보도자료에 따르면 컴퓨팅 자원은 캐나다 국경 내에 유지되며, 6월 발표에서는 브리티시컬럼비아주 메릿에 위치한 Bell 시설이 구체적으로 언급됐다. Holmes는 보도자료에서 “AI 시대의 주권은 컴퓨팅이 어디에 있고 누가 통제하느냐에 달려 있다”고 밝혔다(번역 본사). Proactive와의 인터뷰에서는 어떤 미국인도 해당 데이터센터를 실질적으로 통제하지 않는다고 덧붙였다.
그러나 Holmes 본인은 캐나다 은행들이 데이터센터 확장에 큰 금액을 빌려주지 않기 때문에 자본의 대부분이 미국 기관 및 신용 펀드에서 온다고 설명했다. 이 소식에서 가장 흥미로운 역설이 바로 여기에 있다. 주권은 장비가 있는 장소에 관한 것이지, 돈이 오는 곳에 관한 것이 아니다. 이번 대출의 금융 기관 이름은 공개되지 않았다.
HIVE 스스로 밝힌 잠재적 위험 요소
가장 주목해야 할 리스크는 회사가 전망 주석에 직접 열거한 항목들이다. GPU 납품 지연과 비용 증가. 고객사의 계약 불이행 또는 갱신 거부 가능성. 부채 상환이나 커버리지 비율 등 재무 조건을 충족하기에 부족한 매출. 채무 불이행 시 담보 처분. 예상보다 빠른 GPU 가치 하락에 따른 낮은 재판매 가격.
작은 불일치도 눈에 띈다. GPU 수량이 10월 보도자료에서는 2,303개, 6월 보도자료에서는 2,304개로 다르다. 서비스 개시 시점도 처음에는 2026년 말에서 2027년 초로 명시됐다가, 현재는 연말 납품으로만 언급된다. 사소한 차이지만, 클러스터가 가동되기 전까지 모든 수치는 예측일 뿐임을 상기시켜 준다.
실질적으로 달라지는 것
위험의 성격이 바뀐다. 마이너는 비트코인 가격과 네트워크 난이도로 생존하고. AI 컴퓨팅 공급자는 계약, 납품 일정, 고객 재무 건전성, 하드웨어 감가 속도로 생존한다. HIVE는 올해 세 건의 계약을 통해 GPU 클라우드 분야에서 총 6억 달러 규모의 계약을 체결했다고 밝혔다. 이는 새 데이터센터에 최대 300억 달러를 준비하는 IREN과 계약 가치가 회사 시총을 넘어서는 TeraWulf가 걷는 길과 같다. 다만 규모는 훨씬 작다.
레버리지와의 관계도 달라진다. MARA가 보유 비트코인의 절반을 담보로 삼은 것처럼 비트코인을 담보로 사용한 경우. 부채는 암호화폐 변동성에 묶인다 또한 HIVE는 부채를 고객사와 감가되는 장비에 연결한다. 두 번째 위험이 더 예측 가능하다고 볼 수 있지만, 그렇다고 더 작다고는 할 수 없다는 것이 본사의 판단이다.
HIVE와 BUZZ HPC 요약
확인된 사항과 미확인 사항
- 확인됨: 3년 만기 원금 분할 상환 방식의 고정 연 9% 약 1억 2,900만 달러 대출; NVIDIA GB200 GPU 2,303개로 구성된 1억 6,500만 달러 클러스터 비용의 약 80%; GPU 및 프로젝트 자산에 대한 담보 설정; 신규 보통주 미발행; Cohere와의 3년 계약(TCV 2억 2,500만 달러).
- 미공개: 대출 기관 명칭, 상환 일정, 대출 조건, 클러스터 운영 비용, 고객 대금 지급 시기.
- 추후 확인 필요: 2026년 말 예정인 GPU 납품 일정, Cohere 서비스 개시, 계약 첫 매출 발생 시점, 올해 체결된 기타 GPU 계약의 자금 조달 계획.
더 큰 그림
다시 말해, 마이너들의 AI 전환 스토리는 가장 덜 조명받는 국면, 즉 신용(credit) 단계로 접어들고 있다는 것이 본사의 판단이다. 초기 전환은 보유 비트코인과 시장의 낙관론으로 자금을 조달했다. 그 이후의 성장은 GPU와 계약을 담보로 한 대출로 충당된다. Nvidia조차 250억 달러 규모의 채권을 발행한 시장에서다. 마이닝은 HIVE에 에너지, 부지, 장비 운용 역량을 제공했다. 이제 AI는 HIVE에게 스스로의 소규모 신용 기관이 되어, 매달 정확히 상환금을 납부할 것을 요구한다.
주목해야 할 신호는 네 가지다. 첫 번째는 연내 GPU 인도 여부로, 수익 개시 시점이 이에 달려 있다. 두 번째는 Cohere가 3년 계약을 이행하는지다. 세 번째는 2026년 체결된 나머지 계약들의 자금 조달 여부로, 이 모델이 반복 가능한지를 보여줄 것이다. 네 번째는 2029년 HIVE가 GB200을 소유하게 될 시점의 실제 자산 가치다.