라틴아메리카 최대 디지털 은행 Nubank가 Nu Global 글로벌 결제 서비스를 출시했다. 수천만 명의 고객이 스테이블코인의 존재를 의식하지 않아도 되는 방식으로. 스테이블코인을 일상적인 뱅킹 경험 안에 녹여 넣는 신개념 다중 통화 계좌다. 공식 발표는 Nubank의 미국 시장 진출과 함께 이뤄졌으며, 라틴아메리카와 유럽을 포함한 35개국 이상을 수수료 없이 연결한다. 제품의 기술적 핵심은 USDC와 EURC, 두 종류의 스테이블코인으로, 이들은 글로벌 결제를 뒷받침하는 보이지 않는 인프라가 된다.
이 소식에서 정작 흥미로운 지점은 디지털 은행이 암호화폐를 서비스에 추가했다는 사실 자체가 아니다. 요즘은 흔한 일이기 때문이다. 오히려 그 반대에 가깝다. 스테이블코인이 사용자가 의식적으로 선택하는 상품이 아니라. 기존 뱅킹 서비스를 작동시키는 숨겨진 엔진으로 설계되었다는 점이다. 구조가 정확히 어떻게 작동하는지, 그리고 어떤 점에 주의해야 하는지 살펴보자.
Nu Global은 어떻게 작동하는가
제품의 기본 메커니즘은 개념적으로 매우 단순하다. 고객이 Nu Global 계좌에 돈을 입금하면, 해당 금액은 자동으로 스테이블코인으로 전환된다. 달러라면 USDC, 유로라면 EURC로 바뀌며, 두 코인 모두 Circle이 발행하고 각 법정화폐에 1:1로 연동된다. 이후 고객은 35개국 이상으로 송금하고 수취할 수 있다. 초기에는 유럽과 라틴아메리카 구간에 집중하고, 이후 브라질, 콜롬비아, 멕시코, 미국으로 확장할 계획이다. 계좌에는 Mastercard 가상 카드도 포함되며, 앱 내에서 비트코인과 이더리움을 포함한 일부 암호화폐를 보유하고 교환하는 기능도 제공된다.
Featured in @FintechCH: @nubank, the largest digital bank in Latin America, partners with Sygnum Bank to launch Nu Global.
, Sygnum Bank (@sygnumofficial) September 11, 2026
"Nu Global is a new high-yield account that holds several currencies. It offers fast, free transfers to more than 35 countries," writes the Fintechnews… pic.twitter.com/TiSqtLBVEV
최종 사용자 입장에서는 블록체인 네트워크, 지갑, 전환 메커니즘 등 기술 스택 전체가 완전히 투명하게 처리된다. 사용자 눈에 보이는 것은 그저 해외로 빠르고 저렴하게 돈을 보낼 수 있는 외화 계좌뿐이다. 기존 은행 채널로는 며칠씩 걸리고 높은 수수료를 내야 했던 바로 그 기능이다.
 chaian.raiadnubank.com.br
흥미로움 뒤에 확인해야 할 두 가지
사실, 진지한 분석이라면 놓쳐서는 안 될 기술적 사항이 두 가지 있다. 첫 번째는 계좌 잔액을 유지하는 고객에게 제시되는 수익률이다. Nubank의 공식 발표에 따르면 달러 잔액 기준 연 3.50%, 유로 잔액 기준 연 2.20%다. 그런데 Nubank는 공식 발표에서 이 수익이 정확히 어디서 발생하는지 명시하지 않았다. 스테이블코인 발행사가 제공하는 인센티브인지, 준비금 운용 수익인지, 대출 사업 수익인지, 아니면 회사가 직접 지급하는 보조금인지 불분명하다. 이는 결코 사소한 차이가 아니다. 스테이블코인 기반 수익에는 예금자보호 대상인 일반 은행 예금 이자와는 다른. 경우에 따라서는 겹치지 않는 리스크가 수반될 수 있기 때문이다.
두 번째로 짚어야 할 부분은 이 상품의 법적 구조다. 오해를 피하려면 정확한 이해가 필요하다. Nubank의 신규 미국 은행 계좌와 Nu Global 계좌는 법적으로 완전히 별개의 상품이다. 미국 내 뱅킹 서비스는 미국 예금자 보호 기금의 보장을 받는 파트너 금융기관을 통해 운영된다. Nu Global은 스위스 규제 체계를 적용받는 별도 법인을 통해 운영되며, 예치된 자금을 스테이블코인으로 전환한다. 따라서 Nu Global 이용자는 일반 은행 예금에 적용되는 보호를 동일하게 누리지 못할 수 있다. 상당한 금액을 맡기기 전에 반드시 확인해야 할 사항이다.
Nu Global 주요 수치
수치와 유의사항. 출처: Nu Holdings, 2026
- 서비스 규모: 35개국 이상 연결, 서비스 수수료 없는 송금.
- 수익률: USDC 3.50%, EURC 2.20% (재원 출처 미공개).
- 유의사항: 스위스 법인 구조 적용, 보증된 은행 예금과 동일하지 않음.
이미 거대한 규모, 틈새 실험이 아니다
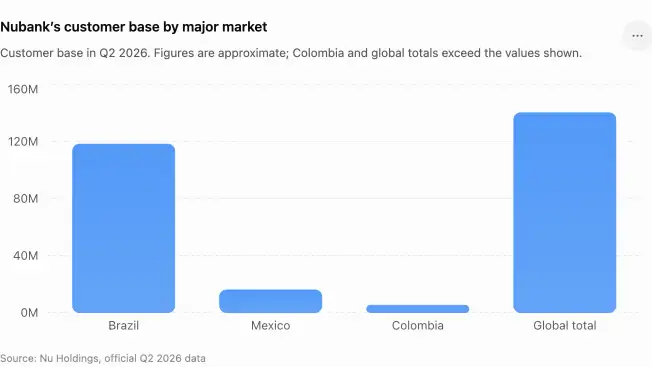
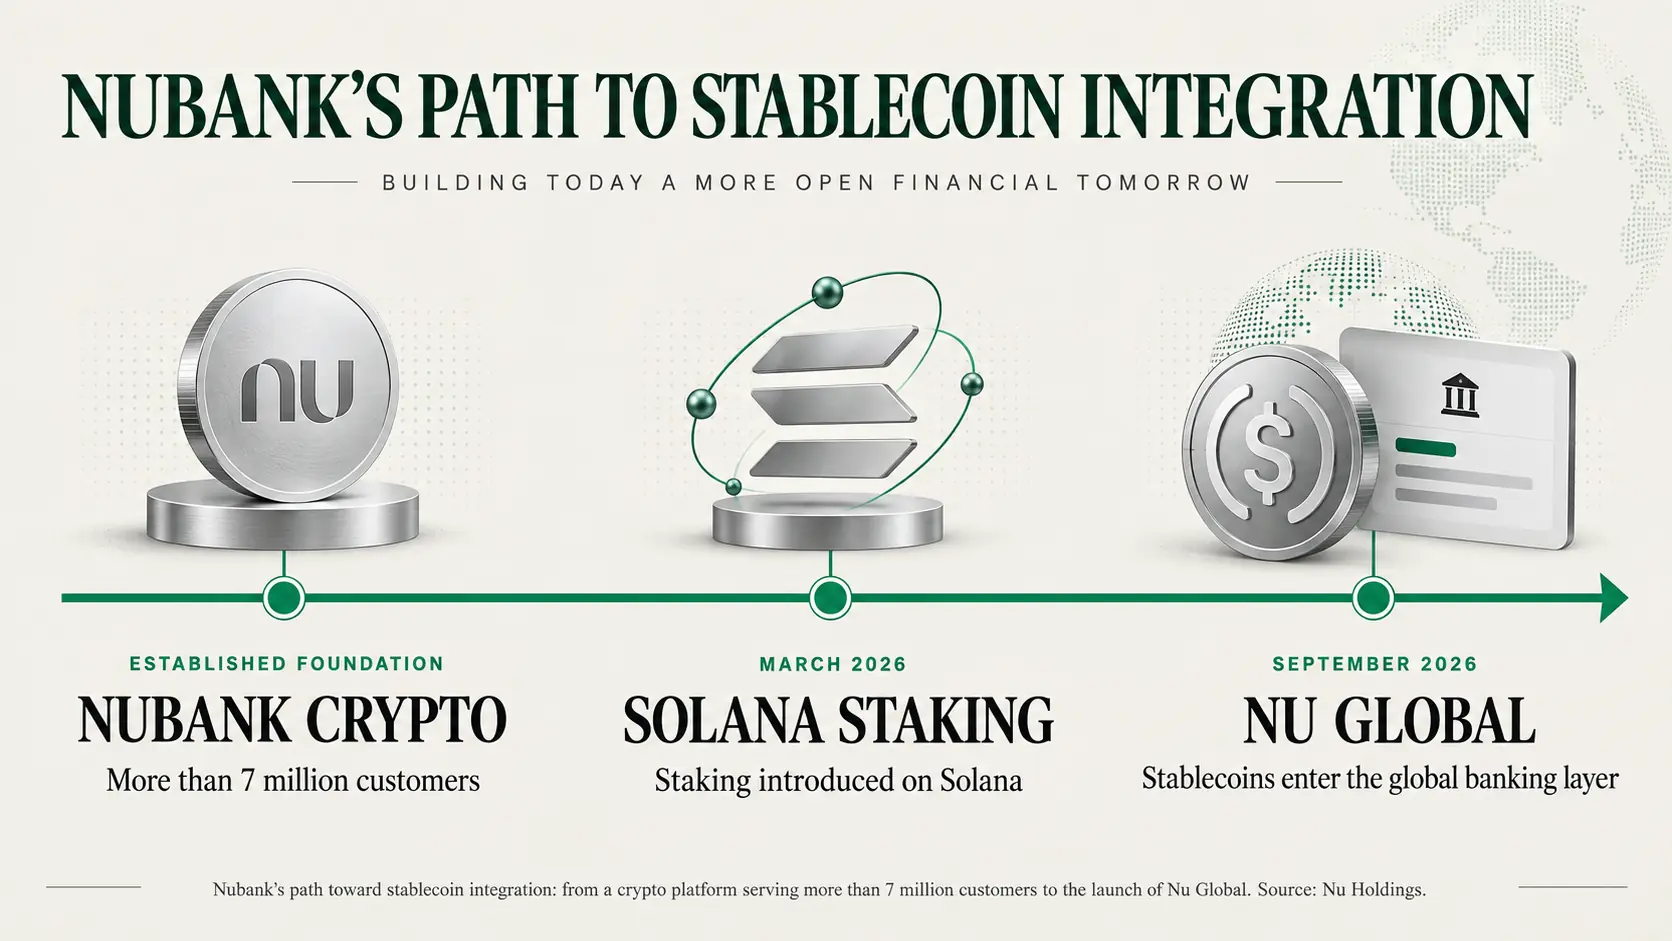
이번 행보가 특히 주목받는 이유는 실행 주체의 규모 때문이다. Nubank는 크립토 시장에서 신생 플레이어가 아니다. 브라질에서 운영 중인 자체 크립토 플랫폼의 이용자 수는 이미 700만 명을 넘어섰고. 2026년 3월부터는 Solana 스테이킹 기능도 제공하고 있다. Nu Holdings 공시 자료에 따르면. 2분기 말 기준 그룹 전체 고객 수는 1억 4,000만 명을 넘어섰으며. 순이익은 10억 달러를 처음으로 돌파하며 분기 사상 최고치를 기록했다.
지역별 현황을 보면, 브라질에만 약 1억 1,800만 명, 멕시코에 약 1,600만 명, 콜롬비아에 500만 명 이상의 고객을 보유하고 있다(Nu Holdings SEC 공시, 2026). 이는 기술 마니아를 위한 소규모 실험 상품이 아니다. 스테이블코인이 무엇인지 전혀 알지 못하는, 그리고 알 필요도 없는 수천만 명을 잠재적 이용자로 겨냥한 금융 인프라다. Lisk가 블록체인을 숨긴 채 핀테크 플랫폼으로 전환한 사례와 같은 맥락이며, Visa가 스테이블코인 기반 신용 모델을 구축하는 방향과도 일치한다.

더 큰 그림
Nu Global의 출시는 지금껏 관찰된 스테이블코인 조용한 대중화 사례 중 가장 중요한 것 중 하나가 될 수 있다. 이유는 단순하다. 이용자에게 기존 은행 계좌와 다른 무언가를 요구하지 않는다. 지갑을 설정할 필요도 없고, 복구 문구를 외울 필요도 없으며, 블록체인이 무엇인지 알 필요조차 없다. 그냥 잘 작동하는 계좌 하나가 있을 뿐이다. 전 세계로 돈을 보내는 데 충분하다. 크립토 업계가 수년간 스스로를 기술 용어와 전통 금융과의 차별성으로 정의해온 방식과는 정반대의 접근이다.
이 사례에서 얻을 수 있는 교훈은 두 가지다. 하나는, Crypto.com의 사례처럼 스테이블코인의 진정한 대중화는 사람들이 그것을 “스테이블코인”으로 인식하기를 멈추는 순간, 즉 익숙한 금융 서비스 아래 조용히 자리 잡은 보이지 않는 인프라가 되는 순간에 찾아올 수 있다는 점이다. 이는 유럽 은행 컨소시엄 내 디지털 유로의 역할 확대와도 맞닿아 있는 주제다. 다른 하나는, 바로 그 통합이 눈에 보이지 않게 될수록, 이를 구축하는 주체가 제공되는 수익의 출처와 고객 자금을 실질적으로 보호하는 법적 안전장치에 대해 더욱 명확하게 소통해야 할 책임이 커진다는 점이다. 이번 사례에서 확인했듯, 이 부분은 아직 충분히 투명하지 않다. 기술적 비가시성이 정작 중요한 정보의 불투명함으로 이어져서는 안 된다. 자신의 저축을 이런 서비스에 맡기는 이용자에게, 수익 구조와 법적 보호 범위는 반드시 명확히 공개되어야 한다. 이러한 금융 상품을 더 깊이 이해하려면, 저희가 작성한 스테이블코인이란 무엇인가 가이드를 참고하길 권한다.