이탈리아 중앙은행(Banca d'Italia)이 소매 상인들에게 디지털 유로 시범사업 참여를 공식 촉구했다. 10월 12일, Confesercenti 포럼에서 디지털 유로 담당 부국장 Massimiliano Renzetti는 오프라인 상점, 이커머스 사업자, 유통 관련 협회를 대상으로 유로시스템 시범사업 지원을 요청했다. ANSA 보도에 따르면, 이 시범사업은 2027년 하반기에 시작해 12개월간 진행될 예정이다. 지원 마감일은 10월 27일 오후 5시이지만, 이번 공고에는 명확한 범위 제한이 있다. 유럽중앙은행(ECB)이 해당 날짜에 마감하는 공모는 이커머스와 앱 기반 거래에만 해당되며, 오프라인 매장의 경우 시범사업 규정에 따라 각국 중앙은행이 직접 상인을 선정한다.
Renzetti의 발언은 ANSA를 통해 보도됐으며, X(구 트위터)나 LinkedIn에서 별도로 공유된 게시물은 확인되지 않았다. 이번 시범사업의 세부 내용은 ECB의 공식 문서. 즉 36개 운영사 명단을 담은 7월 14일자 보도자료, 9월 15일자 공고, 그리고 파일럿 관련 FAQ에 근거한다. 이커머스 사업자 대상 공모는 이미 9월 28일 별도로 다룬 바 있으며. 이 기사에서는 이탈리아 중앙은행의 이번 촉구로 무엇이 달라지는지에 집중한다.
 Redazione ANSA
Renzetti가 말한 것
사실, Renzetti는 매년 로마 포폴로 광장에서 열리는 Confesercenti 포럼 「Aperti」에 참석했다. 올해 행사는 10월 9일부터 14일까지 진행됐다. ANSA 보도에 따르면, 그는 공모가 9월 15일에 게시됐으며 “10월 27일에 마감”된다고 재차 강조했고, “이탈리아가 시범사업에서 주도적 역할을 맡게 될 것”이라고 밝혔다. 이탈리아 운영사들은 시민에 대한 수단 배포부터 상인 측 결제 수용까지 다양한 역할과 규모를 커버하며. 전체 가치 사슬을 테스트할 수 있게 한다고 설명했다. 시범사업은 “입법 제안에 가까운 디지털 유로 베타 버전을 사용하지만 법정통화는 아니며”, 시스템이 견고하고 간결하며 확장 가능한지 온·오프라인 환경 모두에서 검증하게 된다.
사용 사례는 세 가지다. 개인 간 송금, POS 및 비접촉 기술을 활용한 오프라인 매장 결제, 그리고 이커머스 결제가 포함된다. Renzetti는 시범 규모와 관련해 두 가지 사항을 명확히 했다. 참여 상인 수는 제한적이며, 실제 사용자는 유로시스템 각국 중앙은행 직원들이지, 일반 시민이 아니라는 점이다.
실제로 지원할 수 있는 대상과 방법
이커머스 사업자의 경우, 9월 15일 ECB가 공고하고 이탈리아 중앙은행이 9월 23일 재공지한 공모에 지원하면 된다. 지원서는 10월 27일 오후 5시 이전에 이메일로 제출해야 한다. ECB의 FAQ에 따르면, 지원 상인은 EU 내에 법적으로 설립된 사업자여야 하며 시범사업 참여 지역 중 최소 두 곳에서 서비스를 제공해야 한다. 최종 선정 상인 수는 적격 지원 건수에 따라 결정된다. 선정된 상인은 ECB와 참여 협약을 체결하고, 시범사업 결제서비스 제공사 중 한 곳과 계약을 맺는다. 테스트 기간 중 해당 운영사에 수수료를 납부하지 않지만, 시스템 통합과 운영에 따른 자체 비용은 직접 부담하며 별도 지원금이나 환급은 없다. 상세 지원 요건은 이커머스 공모 관련 기사에서 확인할 수 있다.
 Banca d'Italia
오프라인 매장의 경우 상황이 다르다 한편 ECB의 자주 묻는 질문(FAQ)에 따르면. 해당 공모는 원격 결제(개인과 기업 간)에만 적용되며, 각 지역의 가맹점 선정은 각국 중앙은행이 담당한다. 실제 매장에서는 스마트폰이나 태블릿을 결제 단말기로 전환하는 SoftPOS 애플리케이션을 통해 결제가 이루어진다. ECB가 파일럿 설명에 활용한 사례는 ECB 직원이 구내식당에서 스마트폰으로 점심값을 지불하는 장면이다. 이탈리아 중앙은행(Banca d'Italia) 공개 자료에는 오프라인 매장을 위한 별도 공모 안내가 없었고, ANSA도 별도 신청 채널을 명시하지 않았다. 웹사이트가 아닌 오프라인 매장으로 Renzetti의 초청에 응한 사업자라면 이 부분을 반드시 확인해야 한다.
이탈리아의 비중: 36개 중 7개 사업자
ECB는 16개국 50여 개 후보 중 36개 결제 서비스 사업자를 선정했다. 그 중 이탈리아가 가장 많은 사업자를 배출했다. Banca Monte dei Paschi di Siena, Banca Sella, isybank, Nexi Payments, Numia, Poste Italiane, UniCredit 등 7곳이다. 독일이 5곳으로 뒤를 잇고, 그리스와 포르투갈이 각각 3곳, 나머지 국가들은 1~2곳씩이다. ANSA는 룩셈부르크 법인인 Satispay Europe으로 ECB 명단에 등재된 이탈리아 핀테크 Satispay를 포함해 8곳으로 집계했다. 파일럿에는 ECB와 19개 유로존 국앙은행이 참여하며, 유로존 21개국 중 몰타와 불가리아의 중앙은행은 제외된다.
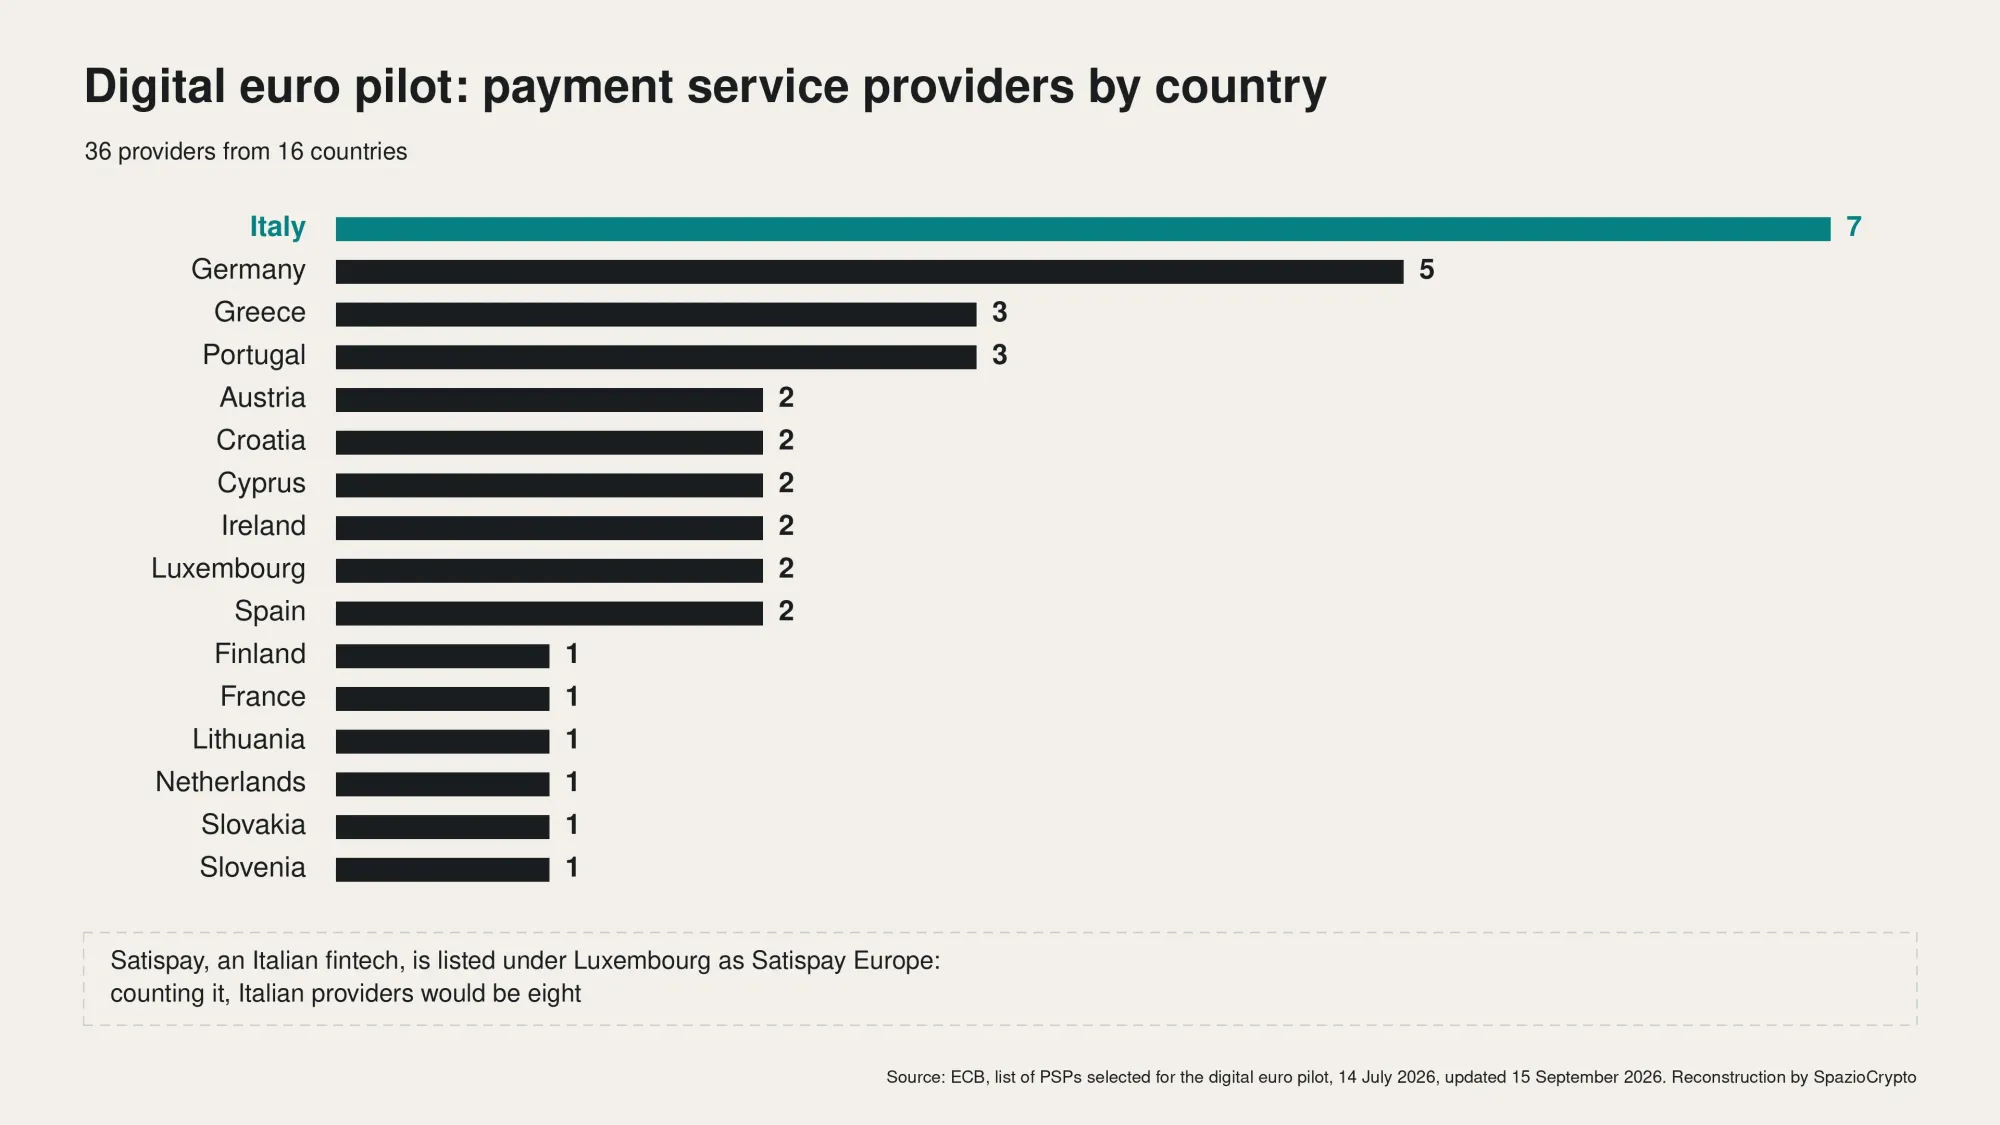
ECB에 따르면 사업자는 두 가지 역할을 수행할 수 있다. 사용자에게 디지털 유로를 배포하거나, 가맹점이 이를 수취할 수 있도록 지원하는 것이며, 두 역할을 동시에 담당하는 곳도 있다. 이탈리아 7개 사업자 중에는 은행, 디지털 은행, Poste Italiane, 결제 전문 기업이 포함된다. 일부는 민간 솔루션도 병행 개발 중이다. UniCredit은 다른 유럽 은행들과 함께 유로화 스테이블코인을 준비하는 Qivalis 컨소시엄에 참여하고 있다. 공공 화폐와 민간 화폐가 동일한 중개기관을 중심으로 나란히 진행되고 있다는 점은 주목할 만한 구도다.
아직 결정되지 않은 것들: 수수료, 수취 의무, 보유 한도
가맹점 입장에서 가장 중요한 규칙들은 아직 확정되지 않았다. 유럽 집행위원회(European Commission)의 제안은 2023년 6월 28일에 나왔고, 이사회는 2025년 12월 19일에 입장을 정했다. 유럽의회는 2026년 7월 9일에 입장을 정리했고, 첫 번째 3자 협상(trilogue)은 7월 13일에 열렸다. Freshfields의 분석에 따르면 2026년 말까지 정치적 합의를 목표로 하며. ECB는 규정이 올해 채택된다는 전제 하에 2029년 첫 발행 준비를 마칠 계획이다. 발행 최종 결정은 법안 통과 이후에야 이루어진다.
수수료 문제와 관련해, Freshfields 분석에 따르면 유럽의회와 이사회 모두 유로존 내 통일된 수수료 상한을 지지한다. 초기에는 과도기 모델을 적용하고 이후 비용 기반에 합리적 마진을 더하는 방식으로 전환하되. 기간과 보호 메커니즘에 대해서는 입장 차이가 있다. 유럽의회는 개별 가맹점별 상한을 선호하고, 이사회는 국가 단위 상한을 지지한다. 수취 의무 예외도 양측 모두 허용하며. Eunews에 따르면 유럽의회는 이미 다른 디지털 결제를 받지 않는 소기업과 마이크로기업을 명시적으로 면제한다. 보유 한도는 아직 미정이다. Confesercenti를 포함한 상업 단체들은 소액 결제 수수료 면제와 POS 비용 제로를 요구해 왔다. Banca d'Italia 부총재 Chiara Scotti는 디지털 유로가 예금 대체가 아닌 결제 수단으로 기능해야 한다고 밝혔다.
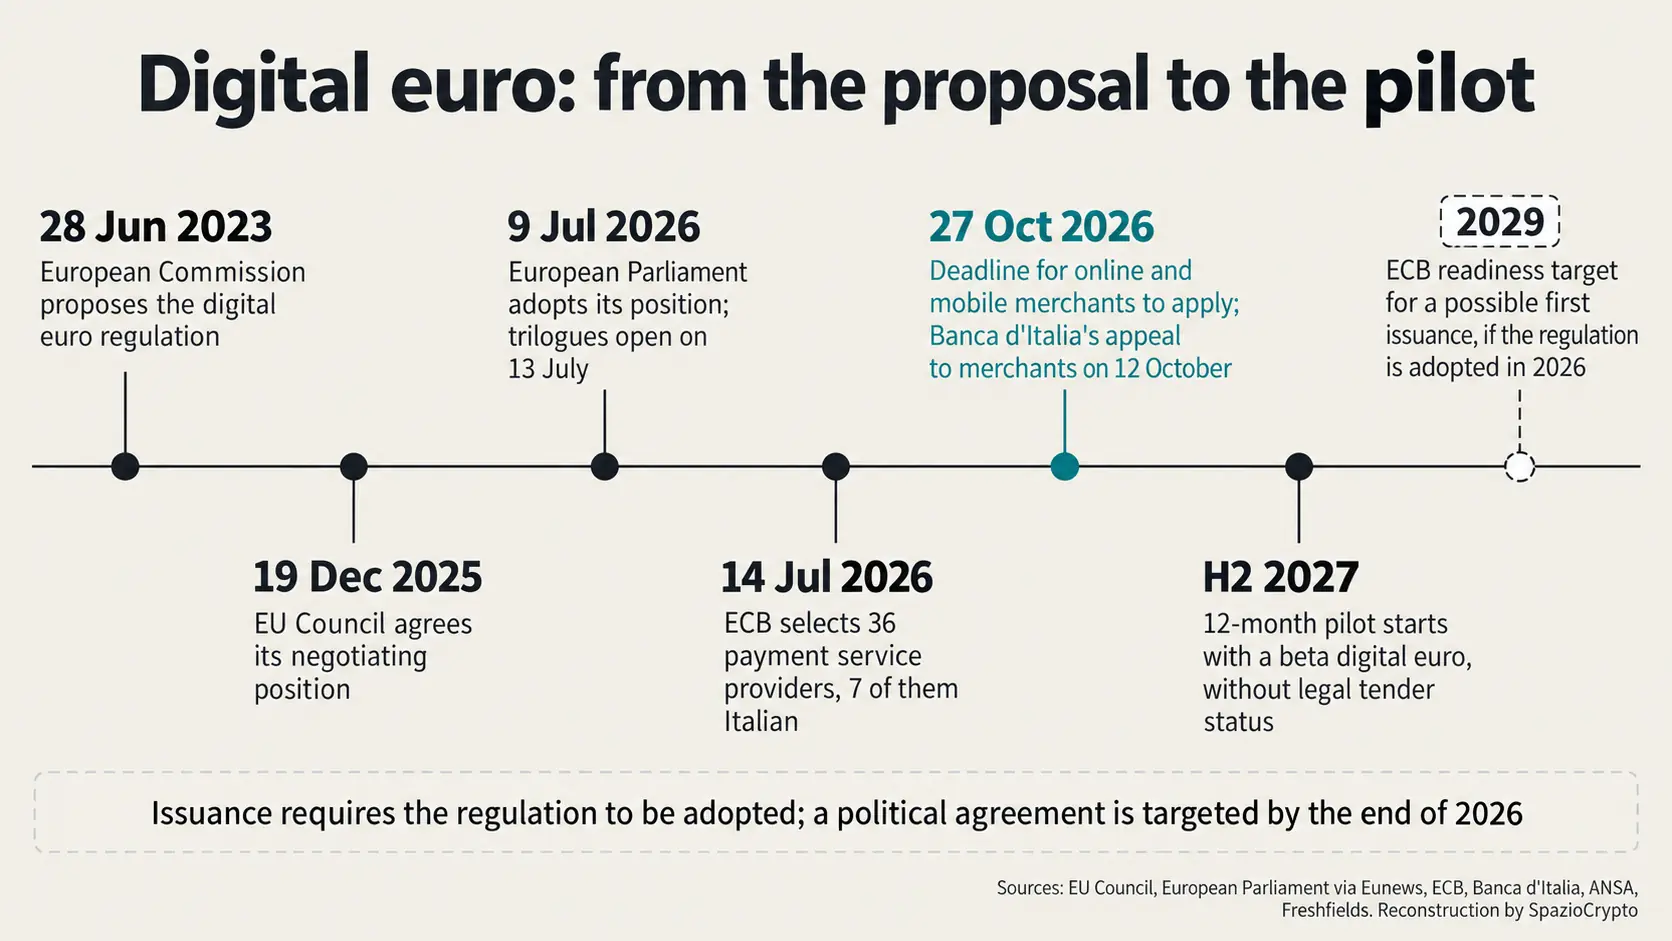
파일럿과 가맹점 요약
확정된 사항과 미확정 사항
- 확인됨: 10월 12일 이탈리아 중앙은행의 가맹점 대상 공개 모집, ECB의 e-커머스 및 m-커머스 입찰 공고(10월 27일 오후 5시 마감), 참여 사업자 36곳(이탈리아 기업 7곳 포함), 2027년 하반기부터 12개월간 파일럿 운영, 법정 통화 지위 없는 베타 버전(중앙은행 직원 대상 사용).
- 미정: 이탈리아 오프라인 매장 대상 별도 입찰 공고 또는 신청 채널, 선정될 가맹점 수, 각 이탈리아 사업자의 구체적인 역할.
- 향후 주목할 사항: 오프라인 매장 관련 이탈리아 중앙은행의 가이드라인, 2026년 말 예정된 규정에 대한 정치적 합의, 수수료 상한선 및 의무 수락 조항.
더 넓은 시각에서 바라보기
중앙은행이 가맹점 포럼에 직접 찾아가 참여 신청을 받는다는 사실 자체가, 이 싸움이 어디서 벌어지고 있는지를 잘 보여준다. 결제 수단은 매장이 받아줄 때만 작동하고, 매장 입장에서는 비용, 단말기, 정산 속도가 핵심이다. 파일럿이 수수료와 의무 수락 규정이 확정되기 전에 가맹점 경험을 먼저 측정하려는 목적도 있다는 것이 우리의 분석이다. 유럽의 방향은 미국과 정반대다. 미국에서는 연방준비제도가 디지털 달러를 발행할 수 없어 민간 스테이블코인에 맡겨두고 있으며. 이탈리아 중앙은행은 그 모델이 은행 예금에 미치는 위험을 이미 지적한 바 있다.
주목해야 할 신호는 구체적이다 한편 이탈리아 가맹점이 몇 곳이나 테스트에 참여하는지. 이탈리아 중앙은행이 오프라인 매장을 어떻게 선정하는지. 수수료와 의무 수락을 둘러싼 유럽 협상의 결과, 그리고 2027년 이후 파일럿 결과가 핵심이다. 이탈리아 사업자들의 높은 참여 비중은 제품 설계 과정에서 이탈리아에 상당한 발언권을 준다. 그것이 실제로 디지털 유로를 매일 받아야 하는 가맹점에게 유리한 조건으로 이어질지는 두고 볼 일이다.