디지털 유로는 주로 결제 수단으로 남아야 하며, 은행 예금을 대체하는 저축 수단으로 변질되어서는 안 된다. 이탈리아 중앙은행(Banca d'Italia) 부총재 키아라 스코티(Chiara Scotti)는 9월 25일 로마에서 열린 Rome Future Week 컨퍼런스 「디지털 유로: 화폐의 미래를 위한 작업」에 참석해 이 점을 명확히 밝혔다. 이 발언은 유럽 디지털 화폐 프로젝트의 최종 구조에 중요한 기준선을 그은 것으로, 현재 관련 규정안이 입법 과정의 가장 민감한 단계에 있는 시점에서 나왔다. 이탈리아 중앙은행과 디지털 유로에 관한 이 입장 표명은 같은 날 또 다른 구체적 사안과 함께 살펴볼 필요가 있다.
 Luca Trequattrini, Chiara Scotti, Sergio Nicoletti Altimari
스코티 부총재가 로마에서 발언하던 같은 시각. 이탈리아의 주요 상업 단체들은 디지털 유로가 일상적인 점포 거래에서 실제로 어떻게 작동해야 하는지에 대한 매우 구체적인 공동 입장을 발표했다. 이 두 가지 소식을 함께 놓고 보면, 중앙은행 디지털 화폐(CBDC)에 관한 통상적이고 추상적인 논의보다 훨씬 구체적인 그림이 그려진다. 스코티가 정확히 무슨 말을 했는지, 그리고 상인들이 무엇을 요구하는지 살펴보자.
이탈리아 중앙은행의 핵심 기준선
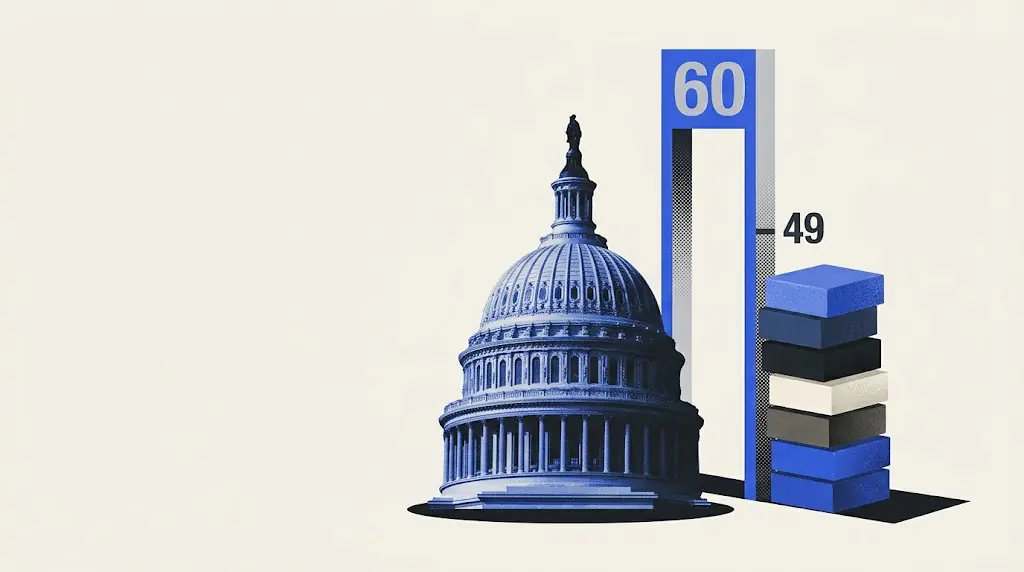
스코티는 현재 진행 중인 변화를 이해하는 데 도움이 되는 수치를 제시하며 발언을 시작했다. 불과 몇 년 전만 해도 이탈리아 판매 시점에서 이루어지는 결제의 약 60%가 현금으로 이루어졌으나, 현재 이 비율은 49%로 낮아졌다고 밝혔다. 이탈리아 중앙은행 데이터에 따르면, 이 변화는 결제 시스템 전반의 구조에 점진적인 영향을 미치고 있으며, 현금은 여전히 모든 시민이 직접 접근할 수 있는 유일한 중앙은행 화폐 형태로 남아 있다.
이런 맥락에서 스코티 부총재는 디지털 유로가 “사용이 간편하고, 프라이버시를 존중하며, 진정으로 포용적이어야 한다”고 강조했다. 아울러 “시민과 가맹점에 편리하고, 이를 배포할 중개 기관에 지속 가능하며”, “금융 안정성을 해치지 않으면서 회복력을 강화”해야 한다고 덧붙였다. 그러나 발언 중 가장 명확한 부분은 바로 예금 한도 문제다. 디지털 유로는 “주로 결제 수단”으로 남아야 하며, “은행 예금을 대체하는 저축 수단”이 되어서는 안 된다는 것이다. 스코티는 현재 각국 중앙은행의 시선이 모두 브뤼셀로 향해 있다고 말했다. 유럽 의회, 이사회, 집행위원회 간의 3자 협상(트릴로그)에서 디지털 유로의 정확한 정의, 이용 대상, 배포 방식, 시민과 기업의 권리 및 보호 범위가 결정될 것이며, 그 이후 이탈리아 결제 서비스 제공업체들이 상당수 참여하게 될 파일럿 단계가 시작될 예정이다.

상인들의 요구: 수수료 면제와 신규 비용 없애기
같은 날, Confcommercio, Confesercenti, FIPE, Netcomm은 이탈리아 중앙은행(Banca d'Italia)에 디지털 유로에 관한 공동 의견서를 제출했습니다. 이들은 디지털 유로를 경쟁 강화, 투명성 제고, 대형 국제 결제 네트워크 의존도 축소를 위한 전략적 기회로 규정했습니다. 구체적인 요구 사항은 네 가지입니다. 소액 결제 수수료 완전 면제, 이탈리아 전국 약 400만 대 POS 단말기에 추가 하드웨어 투자 없이 디지털 유로 자동 통합, 네트워크 단절 상황에서도 매출 손실이 없도록 오프라인 작동 지원, 그리고 유럽 차원의 투명한 가맹점 수수료 벤치마크 마련입니다.
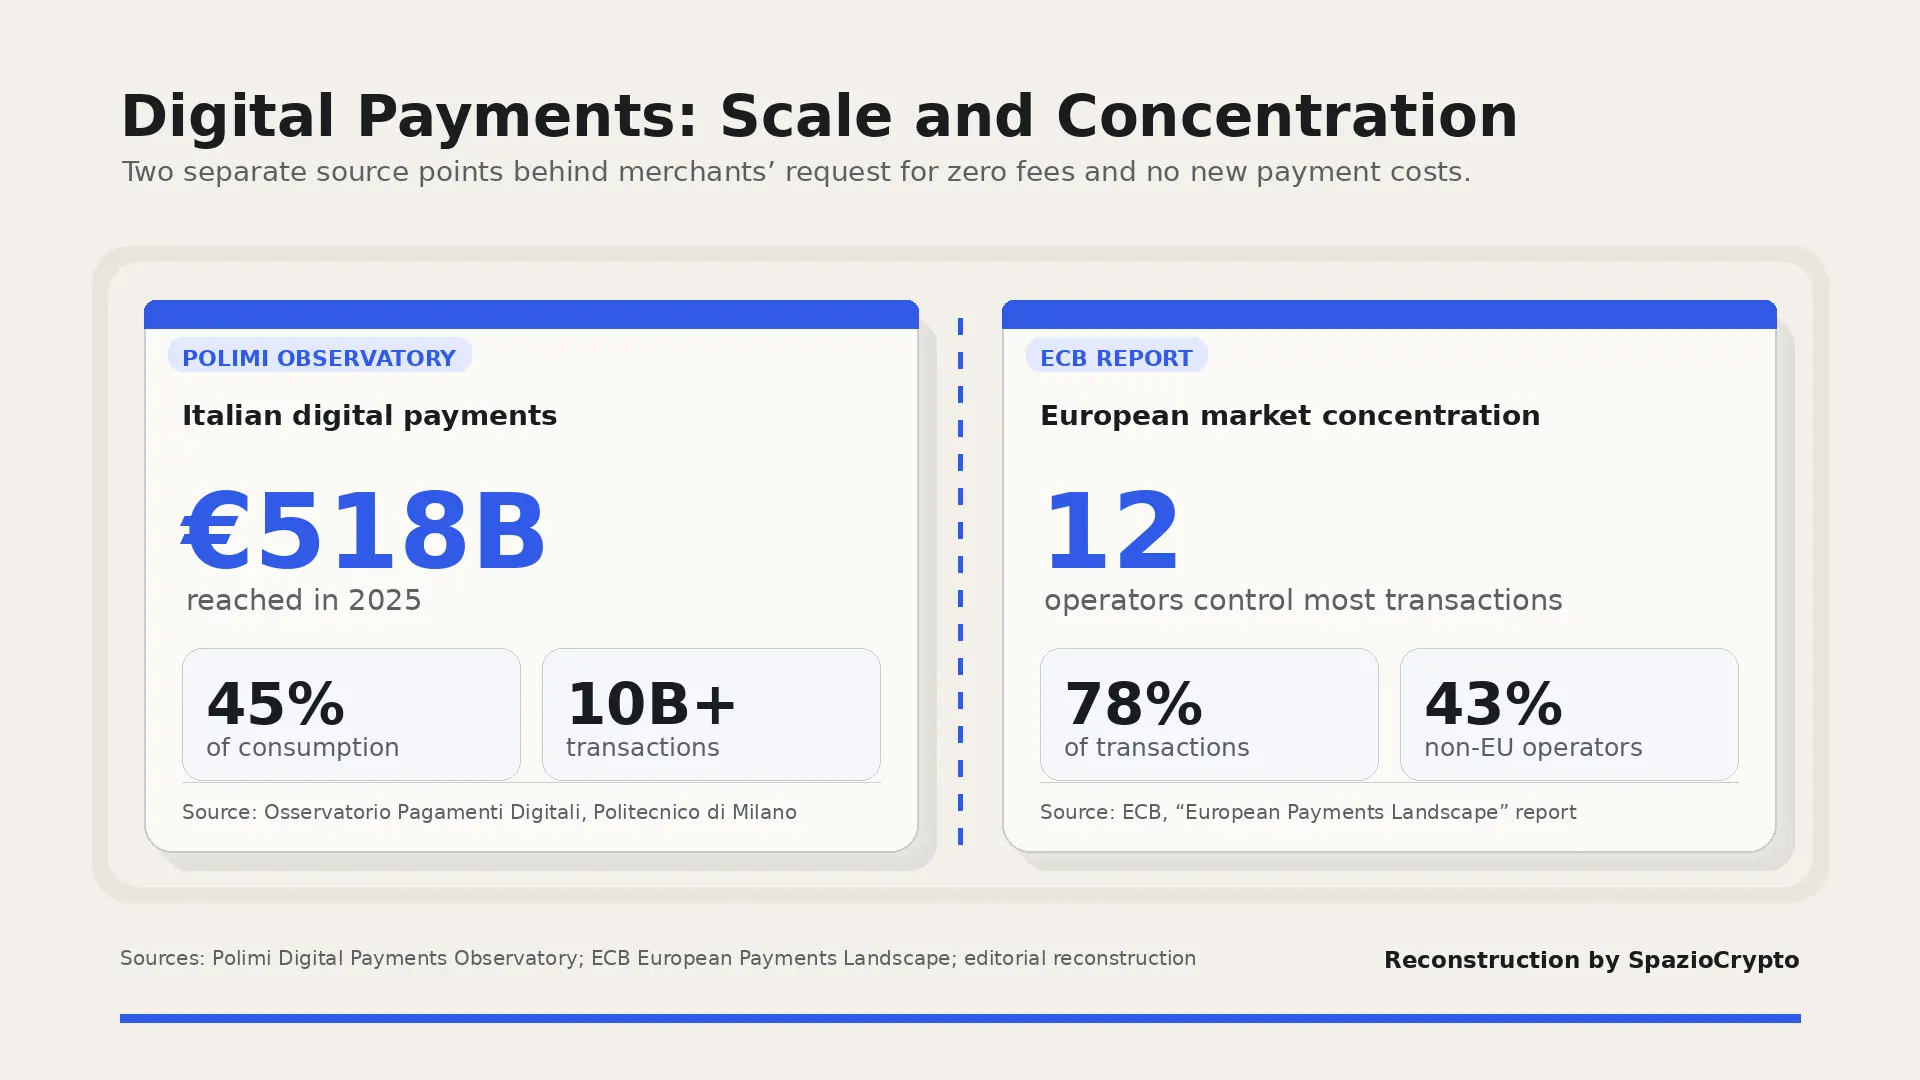
이러한 요구의 배경에는 구체적인 수치가 있습니다. 밀라노 공과대학교(Politecnico di Milano) 디지털 결제 관측소에 따르면. 2025년 이탈리아의 디지털 거래 규모는 5,180억 유로에 달해 전체 소비의 45%를 차지하며 처음으로 현금을 넘어섰습니다. Banca d'Italia 집계 기준으로는 POS 단말기 결제 건수가 100억 건을 초과했습니다. 반면 유럽중앙은행(ECB)의 “European Payments Landscape” 보고서는 부정적인 측면도 드러냅니다. 유럽 결제 시장은 단 12개 대형 사업자가 거래의 78%를 장악하고 있으며, 이 중 43%는 EU 역외 기업에 귀속됩니다. 업계 단체들은 이 같은 집중 구조가 대형 유통업체에 비해 소규모 영세 사업자의 협상력을 불균형적으로 약화시킨다고 지적합니다.
이날의 두 가지 메시지
9월 25일의 핵심 내용. 출처: Banca d'Italia, FIPE, Confcommercio, 2026
- Banca d'Italia: 디지털 유로는 결제 수단이며, 예금을 대체하는 저축 수단이 아닙니다.
- 가맹점 단체: 소액 결제 수수료 완전 면제, 400만 대 POS 통합 요구.
- 시장 현황: 12개 사업자가 유럽 결제의 78%를 통제하며, 43%는 EU 역외 기업입니다.
소액 결제 수수료 면제 요구를 뒷받침하는 핵심 데이터
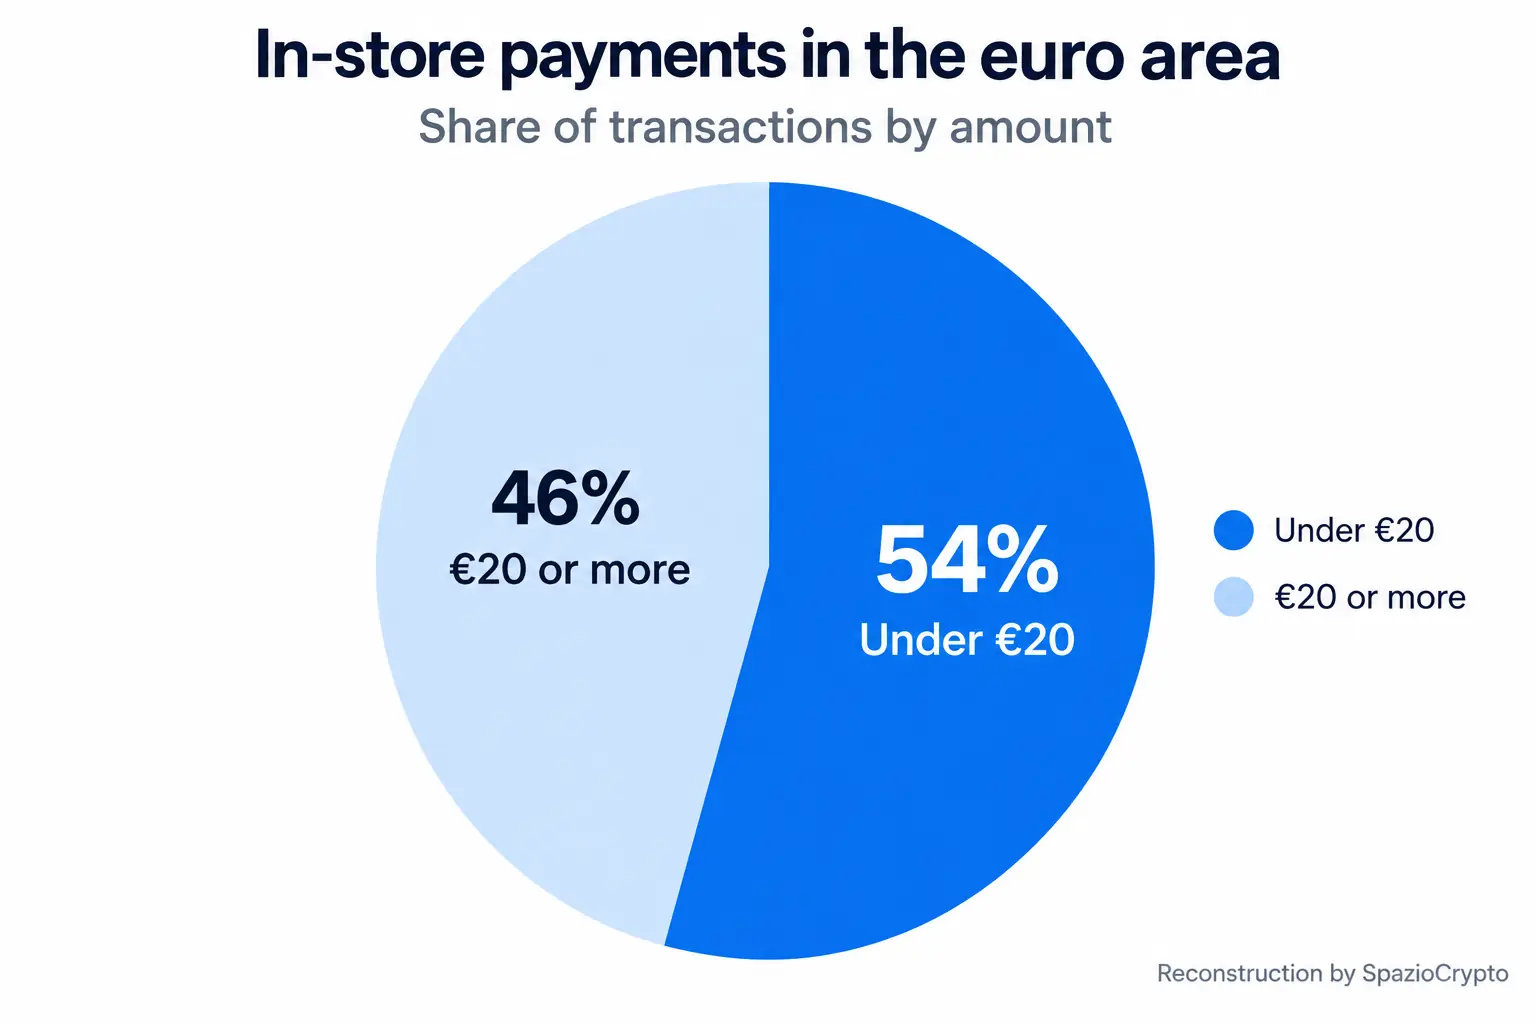
사실, 업계 단체들이 소액 결제 문제에 집중하는 이유는 ECB 데이터로 명확히 설명됩니다. ECB에 따르면, 유로존 오프라인 매장에서 이루어지는 결제 건수의 54%가 20유로 미만 소액 거래입니다. 이 거래들에 소액의 고정 수수료가 부과될 경우. 대용량 거래로 고정 비용을 분산할 수 있는 대형 유통업체와 달리 소규모 사업자의 마진에 훨씬 큰 비율로 타격을 줍니다.
이 문제는 중앙은행 디지털 화폐(CBDC)가 기존 민간 결제 인프라와 어떻게 공존해야 하는가라는 더 큰 논의와 맞닿아 있습니다. ECB의 도매 CBDC 결제 인프라인 Pontes 출범과. 이후 ECB의 민간 스테이블코인 MiCA 준비금 규정 개정 제안에서도 같은 균형 문제가 제기된 바 있습니다. 세 사례 모두에서 ECB는 디지털 화폐 혁신과 전통 은행 시스템 안정성 보호 사이의 균형을 찾아야 하는 과제를 안고 있습니다.
더 큰 그림
이번 두 가지 소식은 디지털 유로 논의를 추상적 차원에서 구체적 경제 모델의 문제로 전환시킵니다. 이제 쟁점은 유럽 중앙은행 디지털 화폐가 원론적으로 타당한지 여부가 아닙니다. 얼마나 보유할 수 있는지. 상품과 서비스를 판매하는 사업자의 수락 비용은 얼마인지. 그리고 전통 은행 시스템에서 예금이 유출되어 실물 경제에 대한 대출 여력이 약화되는 상황을 어떻게 방지할지가 핵심입니다.
두 가지 시사점이 있습니다. 하나는, 유럽 규정이 최종 승인되기 수개월 전부터 통화 당국과 업계 단체 모두 이처럼 세부적인 조율에 나섰다는 사실 자체가 이 프로젝트가 이미 실질적 운영 단계에 진입했음을 보여준다는 점입니다. 다른 하나는, 금융 안정을 우선시하는 중앙은행과 수락 비용을 우선시하는 가맹점 사이의 입장 차이가, 현재 브뤼셀에서 논의 중인 EU 규정 최종안이 서로 다른 이해관계를 어떻게 조율해야 하는지를 선명하게 보여준다는 점입니다. 이러한 기술의 맥락을 더 깊이 이해하려면 암호화폐란 무엇인가에 관한 가이드를 참고하시기 바랍니다.