2026년 11월 3일, SEC 기업금융부(Division of Corporation Finance)는 Digital Asset의 법률 대리인에게 서한을 보내, 제시된 사실에 근거해 Canton Coin을 “디지털 상품(digital commodity)”으로 간주하며 해당 방식으로 생성할 경우 집행 조치를 권고하지 않겠다고 밝혔다. Canton Coin과 SEC의 이번 대응은, 지난 3월 SEC와 CFTC가 토큰 분류 체계를 공동 발표한 이후 처음으로 나온 사례다. 은행 및 시장 인프라를 위해 설계된 블록체인에 적용된 첫 번째 적용 사례라는 점에서 의미가 크다. 다만 이 서한은 직원 의견에 불과하며, 제시된 사실에 조건부로 적용되는 것으로, 법규나 SEC 위원회 결정이 아님을 명심해야 한다.
SpazioCrypto는 SEC의 답변서, Digital Asset이 2026년 10월 30일 제출한 요청 서한, 그리고 The Block의 보도를 검토했다. 전반적인 맥락 파악을 위해 3월 해석에 관한 CFTC 공식 발표문도 참고했다. 본 기사에서 인용된 네트워크 관련 수치는 Digital Asset이 SEC에 신고한 자료에 근거한다.
서한의 주요 내용
결과적으로, 이 답변서에는 해당 부서 법무실 부수석 법률 고문인 Jonathan A. Ingram이 서명했다. 직원들은 Canton Coin이 Canton 네트워크의 프로그램적 운영과 “본질적으로 연결”되어 있으며. 그 가치는 수요와 공급, 그리고 타인의 관리 노력에서 발생하는 이익에 대한 기대가 아닌 네트워크 자체 운영에서 비롯된다고 명시했다. 제출된 자료에 따르면, 이 네트워크에는 운영적, 경제적, 의결권 측면에서 통제력을 보유한 “중앙 주체(central party)”가 존재하지 않는다.
이에 따른 운영 판단은 다음과 같다. 직원들은 Super Validator, Validator, 애플리케이션 제공자가 명시된 방식에 따라 Canton Coin을 프로그램적으로 생성할 경우, Securities Act 제5조 및 Exchange Act 제12(g)조에 따른 등록 없이도 SEC 위원회에 집행 조치를 권고하지 않겠다고 밝혔다. 실질적으로, 네트워크를 운영하고 보상으로 토큰을 받는 참여자는 이를 증권 공모로 처리할 필요가 없다는 의미다.
핵심은 서한의 한계
노액션 레터(no-action letter)는 법률도, 규정도 아니며 위원회를 구속하지 않는다. 집행 조치를 권고할지 여부에 대한 해당 부서의 입장만을 담고 있을 뿐이다. 서한은 이 점을 두 문장으로 명확히 한다. 첫째, 사실 관계나 조건이 달라지면 직원들이 다른 결론에 도달할 수 있다. 둘째, 이 답변은 제기된 문제에 대한 어떠한 법적 결론도 포함하지 않는다.
따라서 SEC는 Canton Coin이 증권이 아니라고 법적으로 확정한 것이 아니며, 이 서한은 다른 토큰에도 적용되지 않는다. Digital Asset이 기술한 방식대로 네트워크가 운영되는 동안에만 유효하다. 거버넌스, 토큰 배분 방식, 또는 Digital Asset의 역할이 변경된다면 이 보호는 무효화될 수 있다. 이는 일반적인 규칙 명확화, 즉 우리가 앞서 소개한 Regulation Crypto Assets 제안과 세이프 하버와 같은 성격과는 본질적으로 다르다. 이 서한은 단일 사례에 대한 답변에 불과하다.
3월 해석, 기준이 된 분류 체계
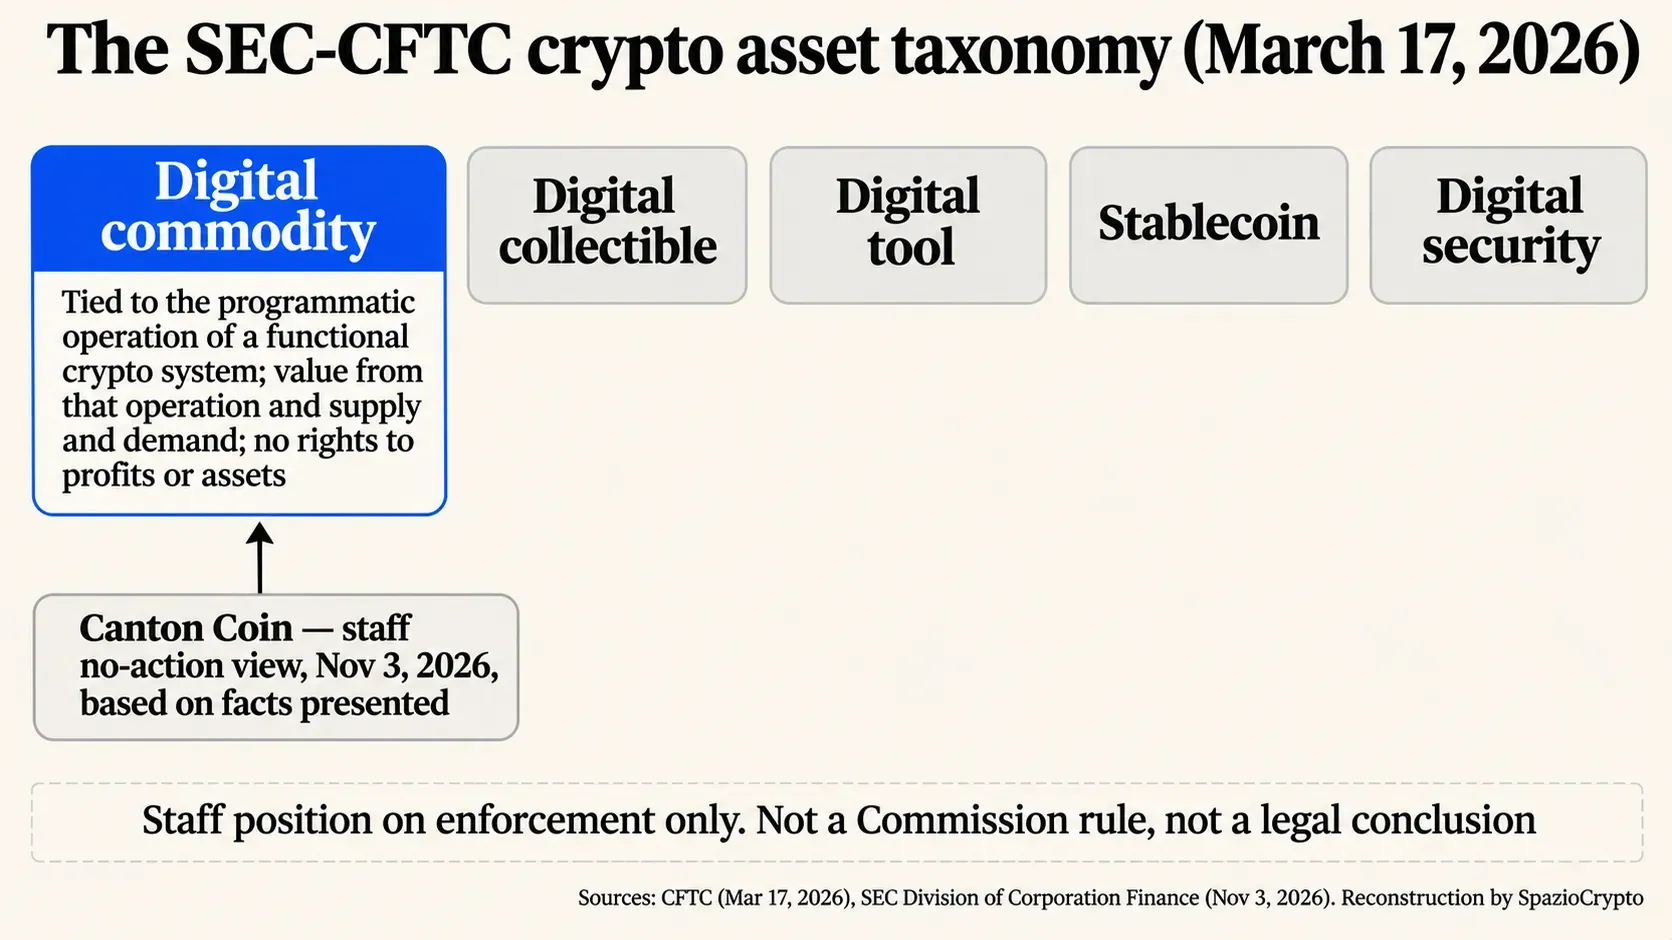
이 서한은 구체적인 체계를 적용한다. 2026년 3월 17일 SEC는 암호화폐에 대한 증권 정의 해석을 채택했고. CFTC도 이에 동참하여 Commodity Exchange Act를 일관되게 적용하겠다고 선언했다. 해당 문서는 토큰을 다섯 가지 범주로 분류한다. 디지털 상품(digital commodity), 디지털 수집품(digital collectible), 디지털 도구(digital tool), 스테이블코인(stablecoin), 그리고 디지털 증권(digital security)이다. 디지털 상품은 이미 작동 중인 암호화 시스템 운영과 연결된 토큰으로, 기업 수익이나 자산에 대한 권리를 포함하지 않는다.
상품(commodity)과 증권(security)의 기본적인 구분에 대해 복습하고 싶다면 우리의 SEC와 암호화폐 가이드가 여전히 유용하다. 새로운 점은 직원들이 그 정의를 가져와 기술 발행사가 제출한 자료를 바탕으로 특정 토큰에 적용했다는 것이다. a16z 파트너 Miles Jennings는 The Block의 보도에 따르면 X(구 트위터)에 올린 게시물에서, 3월 분류 체계와 이후 발표된 FAQ가 네트워크 토큰을 위한 명확한 경로를 만들었다고 언급했다.
Digital Asset이 사례를 구성한 방법
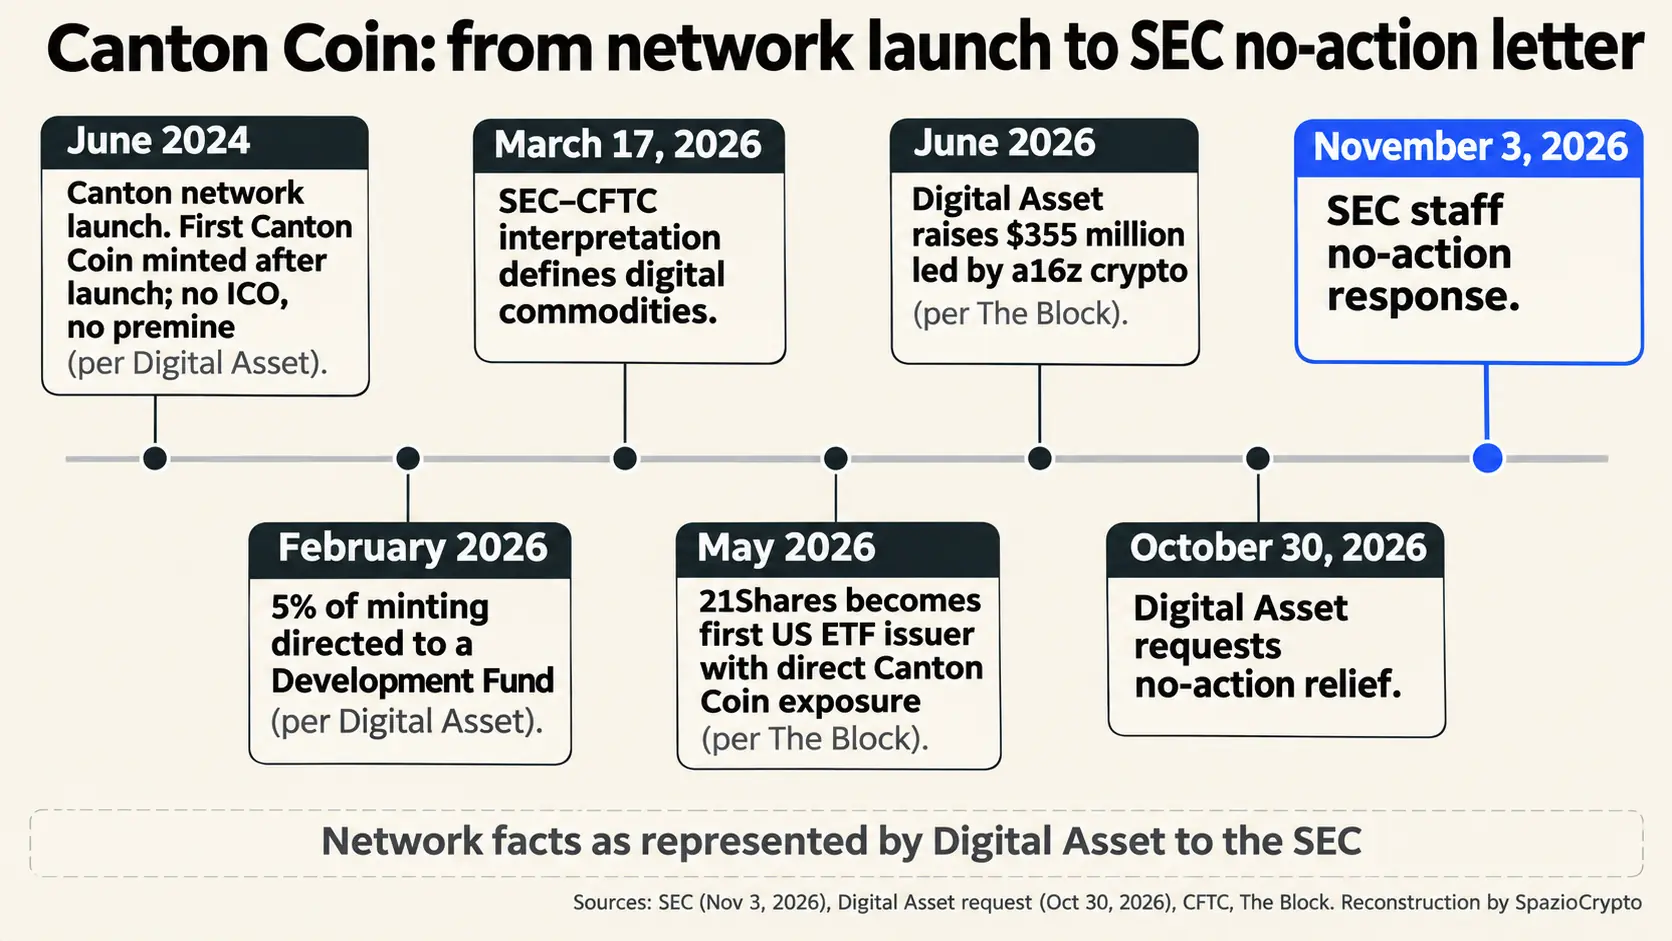
Digital Asset Holdings를 대리해 Jeffrey T. Dinwoodie가 서명한 요청 서한은 세 가지 핵심을 강조한다. 첫째, 2024년 6월 네트워크 출시 이전에 초기 공모, 사전 배분, 사전 판매가 전혀 없었으며, 토큰은 출시 이후에야 생성되었고 Digital Asset을 포함한 모든 참여자에게 동일한 규칙이 적용되었다. 둘째, 토큰은 네트워크 수수료 납부에 사용되며 해당 수수료는 소각되는 반면, 새로운 토큰은 기여자에 대한 보상으로 프로그램된 주기에 따라 생성된다. 2026년 2월부터는 생성 토큰의 5%가 개발 기금으로 배분된다.
세 번째 쟁점은 거버넌스다. 해당 서한에 따르면, 의사결정은 13명의 Super Validator 운영자 중 3분의 2 이상의 찬성이 필요하며, 각자 1표씩 행사한다. Digital Asset은 그 중 2개를 운영하고 DTCC와 Euroclear가 공동 의장을 맡는 22인 구성의 Canton Foundation 이사회에도 참여하지만. 단독으로 결정을 내릴 수 없다. 또한 Digital Asset은 해당 토큰을 투자 상품으로 홍보하지 않으며 가격 지지 활동도 하지 않는다고 밝혔다. 이는 회사 측의 진술이며, SEC 직원들은 이를 근거로 삼았을 뿐 독립적으로 검증하지는 않았다.
기관 금융에서 이 결정이 중요한 이유
실제로, Canton은 거래 내용이 당사자에게만 공개되는 기관 전용 네트워크다. Digital Asset에 따르면, 2026년 9월 30일 기준으로 약 60개의 Super Validator, 700개 이상의 validator, 120개 이상의 애플리케이션이 운영되고 있으며, 미국 국채 환매조건부채권(레포) 거래에서 월평균 7조 1,000억 달러 이상을 처리했다. 같은 해 6월 a16z crypto가 주도한 라운드에서 3억 5,500만 달러를 조달했으며, The Block의 보도에 따르면 5월에는 21Shares가 해당 토큰에 직접 노출된 미국 최초의 ETF 발행사가 됐다.
네트워크에서 활동하는 은행들에게 네이티브 토큰의 규제 불확실성은 실질적인 제약이었다. 증권으로 분류될 가능성이 있는 토큰을 수령하는 validator는 법적 리스크에 노출된다. 이번 서한은 Canton 토큰에 대한 그 위험을 줄여준다. 기관 토큰화는 다른 형태로도 각지에서 진행되고 있는데. 유럽에서는 유로시스템이 네이티브 토큰 없이 중앙은행 화폐 결제를 위한 Pontes 시스템을 가동했다.
서한과 부재하는 입법
현재 미국 의회는 멈춰 있다. SEC와 CFTC 간 역할 분담을 명시해야 할 시장 구조 법안인 CLARITY Act는 9월 상원에서 49대 50으로 부결됐다. 법률 없이 규제 당국은 해석과 협의. 서한을 통해 움직이고 있으며, CFTC도 크립토 거래소를 위한 연방 규칙 초안을 준비 중이다.
이 방식의 취약점은 지속성이다. 노액션 서한은 언제든 철회될 수 있고, 위원회 구성이 바뀌면 같은 해석도 달리 읽힐 수 있다. 그래서 업계는 중간선거에 수천만 달러를 쏟아부었다. SpazioCrypto가 재구성한 바에 따르면, 크립토 단체들이 1억 7,600만 달러를 지출했다. 서한은 도움이 되지만, 법률만이 항구적으로 유효하다.
유럽에서는 어떤가
실제로, 유럽에는 노액션 서한에 해당하는 제도가 없다. EU의 암호자산 규제인 MiCA는 토큰을 개별 판단이 아닌 유형별로 분류한다. 스테이블코인이 아닌 Canton Coin 같은 토큰은 '기타 암호자산' 범주에 해당하며. 이를 공모하거나 거래 허용 신청을 하는 사업자에게는 정보 공시 의무가 부과된다. 따라서 이탈리아 운영자의 경우. SEC의 이번 서한이 MiCA 소관 기관인 Consob와 이탈리아 중앙은행에 대한 의무에 아무런 영향을 미치지 않는다.
Canton Coin과 SEC, 핵심 정리
확인된 사실과 그렇지 않은 사항
- 확인됨: 11월 3일, Division of Corporation Finance 직원들은 Canton Coin을 디지털 상품으로 판단했으며, 설명된 방식대로 토큰을 생성하는 Super Validator, validator, 애플리케이션 제공자에 대해 Section 5 및 Section 12(g)에 따른 등록 없이도 집행 조치를 권고하지 않겠다고 밝혔다.
- 명시되지 않음: Canton Coin이 증권이 아니라는 SEC의 법적 결론, 위원회 차원의 공식 입장, Digital Asset이 주장한 네트워크 수치에 대한 독립 검증.
- 지켜볼 사항: 다른 네트워크 토큰의 추가 노액션 요청 동향, Canton 거버넌스 변경 가능성, 새 의회에서의 CLARITY Act 행방.
더 넓은 시각
우리의 해석을 명확히 밝힌다 한편 SEC는 3월의 해석을 실질적인 도구로 전환했다. 이제 프로젝트는 자체 서류를 제출하고 그리고 네트워크가 작동하고 있음을 보여주며. 중앙 주체가 없고 토큰이 경제적 권리를 부여하지 않는다는 점을 입증해 서면 답변을 받을 수 있다. 기관 인프라 측면에서 이는 큰 의미가 있다. 질문의 초점이 “이 토큰은 증권인가?” 또한 에서 “네트워크가 선언된 대로 작동하는가?” 로 옮겨갔기 때문이다. 위험은 업계가 이를 일반적 허가로 받아들이는 것인데, 이번 조치는 단일 사례에 한정된 조건부 허용이다.
주시해야 할 구체적인 신호는 세 가지다. 얼마나 많은 네트워크가 유사한 서한을 요청하고, 그 결과가 어떻게 나오는지. SEC가 거부 사례를 공개하는지, 이는 승인보다 경계선을 더 명확히 보여줄 것이다. 그리고 다음 의회가 이 사례별 접근 방식을 안정적인 법률로 전환할 것인지.
출처
공식 문서: SEC, Division of Corporation Finance, Canton Coin 노액션 응답, 2026년 11월 3일; Digital Asset Holdings, 요청 서한, 2026년 10월 30일; CFTC, SEC와의 공동 해석 보도자료, 2026년 3월 17일. 언론: The Block, 2026년 11월 3일.