연방준비제도(연준)는 2026년 9월 29일 연방 관보(Federal Register)에 미국 감독 대상 은행들이 스테이블코인을 합법적으로 발행할 수 있는 구체적인 운영 규정을 최초로 공개했다. 이는 2025년 7월 서명된 연방 결제 스테이블코인 법률인 GENIUS Act의 일반 조항을 넘어, 연준 감독 하의 은행이 자회사를 통해 토큰화 달러 발행 승인을 받는 구체적 절차를 담고 있다. 연준과 GENIUS Act의 이번 제안은 스테이블코인이 단순한 암호화폐 상품에서 벗어나 공식 규제를 받는 새로운 은행 업무로 자리잡는 전환점을 의미한다.
연준은 9월 24일 두 가지 별도 제안을 발표했고, 닷새 뒤 연방 관보에 공식 게재했다. 각 제안의 내용과 이번 발표가 스테이블코인의 제도적 채택 흐름에서 갖는 의미를 살펴본다.

연준의 두 가지 제안
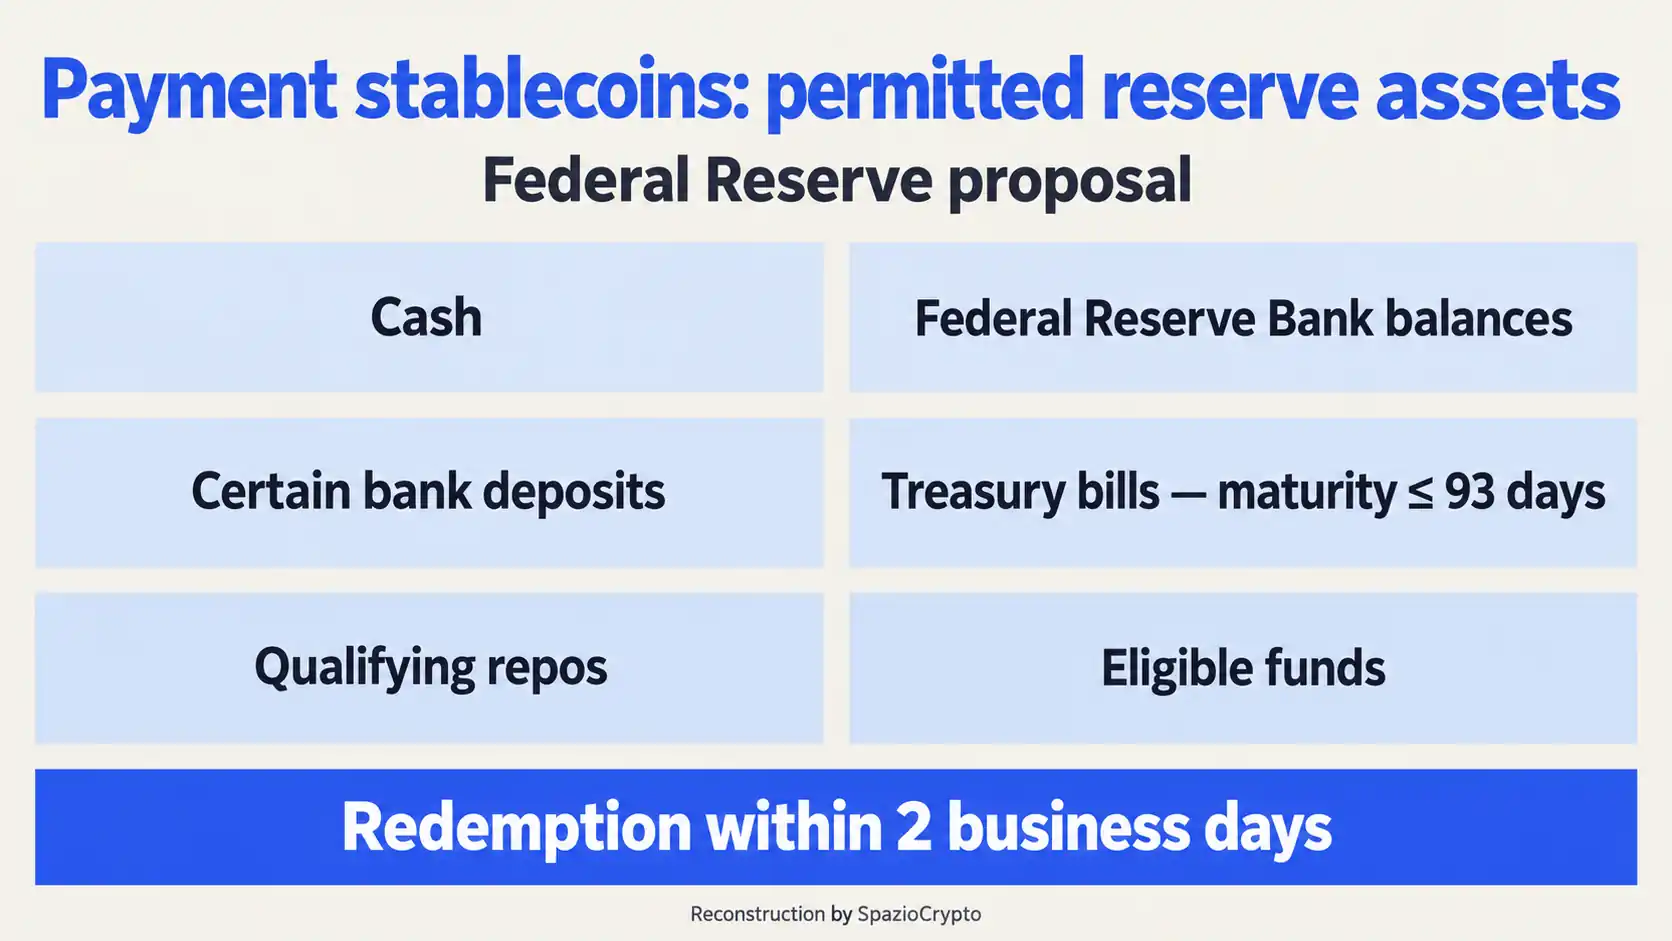
첫 번째 제안은 연준 감독 대상 발행기관에 적용되는 건전성 요건을 다룬다. 준비금, 자본, 위험 관리, 보관 및 허용 활동이 핵심이다. 핵심 내용은 발행된 스테이블코인 1달러마다 허용된 준비 자산으로 1대1 완전 담보를 유지해야 한다는 것이다. 연준 발표에 따르면 허용 준비 자산에는 현금. 연방준비은행 예치 잔액, 일부 은행 예금 유형, 만기 93일 이하 국채, 적격 환매조건부채권(레포), 적격 투자 펀드가 포함되며, 이러한 자산의 토큰화 버전도 일부 경우에 해당될 수 있다. 준비금은 발행기관의 다른 자산과 분리 보관해야 하며, 이용자에 대한 환불은 원칙적으로 영업일 기준 이틀 이내에 이루어져야 한다. 준비금 가치가 필요 담보 기준 이하로 떨어지면 발행기관은 연준에 보고해야 하며, 자본 부족이 지속될 경우 준비금을 청산하고 유통 중인 모든 스테이블코인을 전액 상환해야 할 수도 있다.
두 번째 제안은 실제 승인 절차를 규정한다. GENIUS Act에 따르면 미국 내에서 결제 스테이블코인을 합법적으로 발행할 수 있는 주체는 허가된 결제 스테이블코인 발행기관(PPSI. Permitted Payment Stablecoin Issuer)으로 지정된 기관뿐이다. 연준 감독 하의 주(州) 은행의 경우. PPSI 지위를 원하는 자회사는 사업 계획과 신청 사유를 담은 상세한 서류를 관할 연방준비은행에 제출하고 연준 이사회의 승인을 먼저 받아야 한다. 실질적으로 완전한 신청서가 접수되면. 연준은 120일 이내에 결정을 내려야 하며, 거부된 경우 신청기관은 서면 또는 구두 심리를 포함한 이의 신청을 제기할 수 있다.
시장 현실과 연결된 규칙의 세부 사항
두 번째 제안에는 규범적 절차를 이미 진행 중인 시장 동향과 직접 연결하는 특정 요소가 있어 주목된다. 연준은 컨소시엄에 참여하는 여러 은행이 각 기관별로 별도 신청서를 제출하는 대신, 단일 승인 신청서로 동시에 포괄될 수 있는지에 대한 공개 의견을 명시적으로 요청했다.
이 절차적 세부 사항은 결코 우연이 아니다. 연준의 보도 자료에 따르면. Bank of America, Citi, Goldman Sachs를 포함한 21개 미국 금융기관으로 구성된 컨소시엄이 이미 자체 스테이블코인 발행을 위한 공동 법인 설립에 합의한 것으로 알려졌다. 컨소시엄 형태의 승인 신청 처리 방법에 대한 연준의 질문은, 규제 당국이 이미 이러한 시나리오를 순전히 이론적 사례가 아닌 구체적 사안으로 검토하고 있음을 시사한다.
두 가지 제안 요약
주요 내용. 출처: 연방준비제도, Federal Register, 2026
- 제안 1: 1:1 준비금, 분리 보관, 영업일 기준 2일 이내 상환.
- 제안 2: PPSI 승인 절차, 결정까지 120일, 이의 신청 가능.
- 연계 사항: Fed는 단일 신청서로 은행 컨소시엄 전체를 포괄할 수 있는지 여부를 묻고 있다.
세 규제기관, 세 개의 병행 경로
사실, 이번 제안은 GENIUS Act가 설계한 더 넓은 감독 체계 안에서 이해해야 한다. 동법은 스테이블코인 발행 은행에 대한 감독 권한을 기관 유형에 따라 세 곳으로 나눈다. 국법은행과 그 자회사는 통화감독청(OCC)이, Federal Reserve 회원이 아닌 주립은행은 연방예금보험공사(FDIC)가, Fed 회원 주립은행은 Fed 자체가 각각 담당한다. OCC는 연초에 이미 유사한 제안을 발표한 바 있으며. 이번 Fed의 발표는 법이 규정한 세 가지 병행 규제 경로 가운데 마지막을 완성하는 것이다. 각 경로는 자체 승인 절차를 갖추되, GENIUS Act가 제시한 동일한 기본 원칙에 기반한다.
Fed 관계자는 이번 제안이 GENIUS Act 이행의 중요한 진전이라고 평가하면서도, 스테이블코인이 진정으로 신뢰할 수 있는 결제 수단이 되려면 추가 작업이 필요하다고 밝혔다. 이 발언은 이번 단계를 거쳐도 규제 경로가 아직 마무리되지 않았음을 상기시킨다.
중복 없이 그림을 완성하는 이유
이번 소식은 최근 몇 주 동안 SpazioCrypto가 추적해 온 일련의 흐름 속에 자리하지만, 시각은 뚜렷이 다르고 상호 보완적이다. SoFi와 은행형 스테이블코인 SoFiUSD, Citi와 Coinbase의 파트너십 확장을 통해 우리는 토큰화된 자금이 기존 결제 인프라 안에서 어떻게 움직이는지를 살펴봤다. The Clearing House와 Quant 사례에서는 대형 은행들이 토큰화 예금을 위한 공동 네트워크를 구축하는 방식을 확인했다.
이번 Fed 제안은 자금이 어떻게 이동하는지가 아니라, 누가 합법적으로 자금을 창출할 수 있는지를 다룬다. 이전 어떤 보도도 다루지 않았던 기술적 세부 사항. 즉 감독 대상 기관이 어떤 은행 절차를 거쳐 공인된 디지털 달러 발행사로 전환할 수 있는지를 구체적으로 규정한다. 디지털 자금이 흐르는 배관을 들여다보는 것과, 수도꼭지를 열 면허를 누가 받는지를 확인하는 것의 차이다.
더 큰 맥락
이번 제안은 미국 스테이블코인 업계 전반의 성숙을 보여주는 중요한 분기점이다. 얼마 전까지만 해도 핵심 질문은 스테이블코인이 제대로 규제될 수 있을지 여부였다. 지금은 특정 은행이 발행 승인을 받으려면 어떤 절차를 밟아야 하는지로 바뀌었다. 다른 혁신 금융상품들이 실험 단계에서 본격 규제 체계로 넘어간 전환과 같은 궤적이다.
관측자 입장에서 시사점은 두 가지다. 우선, Fed가 복수 은행 컨소시엄의 신청 처리 방안을 명시적으로 묻고 있다는 사실은, 규제 당국이 단일 발행사보다 기관 간 연합이 지배하는 시장을 이미 예상하고 있음을 시사한다. 또한 지금 열리는 공개 의견 수렴 기간은 은행권이 규제 세부사항에 실질적인 영향을 미칠 수 있는 마지막 창구다. 이 프레임워크는 토큰화된 달러가 미국 금융 시스템에 편입되는 방식을 수년간 규정하게 된다. 이 주제를 더 깊이 이해하려면 SpazioCrypto의 스테이블코인 완전 가이드를 참고하길 권한다.