채권이 발행된 블록체인이 어디든 신용등급이 자동으로 따라가는 구조. 무디스 레이팅스(Moody's Ratings)와 체인링크(Chainlink)가 2026년 11월 10일 발표한 파일럿 프로젝트가 겨냥한 목표다. 무디스의 토큰 통합 엔진(Token Integration Engine)을 체인링크의 CCIP(크로스체인 상호운용성 프로토콜)에 연결해, 허가형 블록체인과 퍼블릭 블록체인 모두에 신용등급 데이터를 동시에 배포하는 실험이었다. 단, 한 가지 사실을 먼저 짚어야 한다. 이번 테스트는 테스트넷 환경에서 대표 샘플 데이터로 진행됐으며, 실제 신용등급이 온체인에 게시된 것은 아니고 상용 서비스 출시도 발표되지 않았다.
SpazioCrypto 편집팀은 양사의 공동 보도자료, The Block의 보도, 그리고 무디스가 2026년 중 토큰 통합 엔진을 론칭·확장할 때 발표한 자료를 검토했다. 체인링크의 X 게시물은 현재 도구로는 접근이 불가능했다.
이번 파일럿에서 테스트한 것
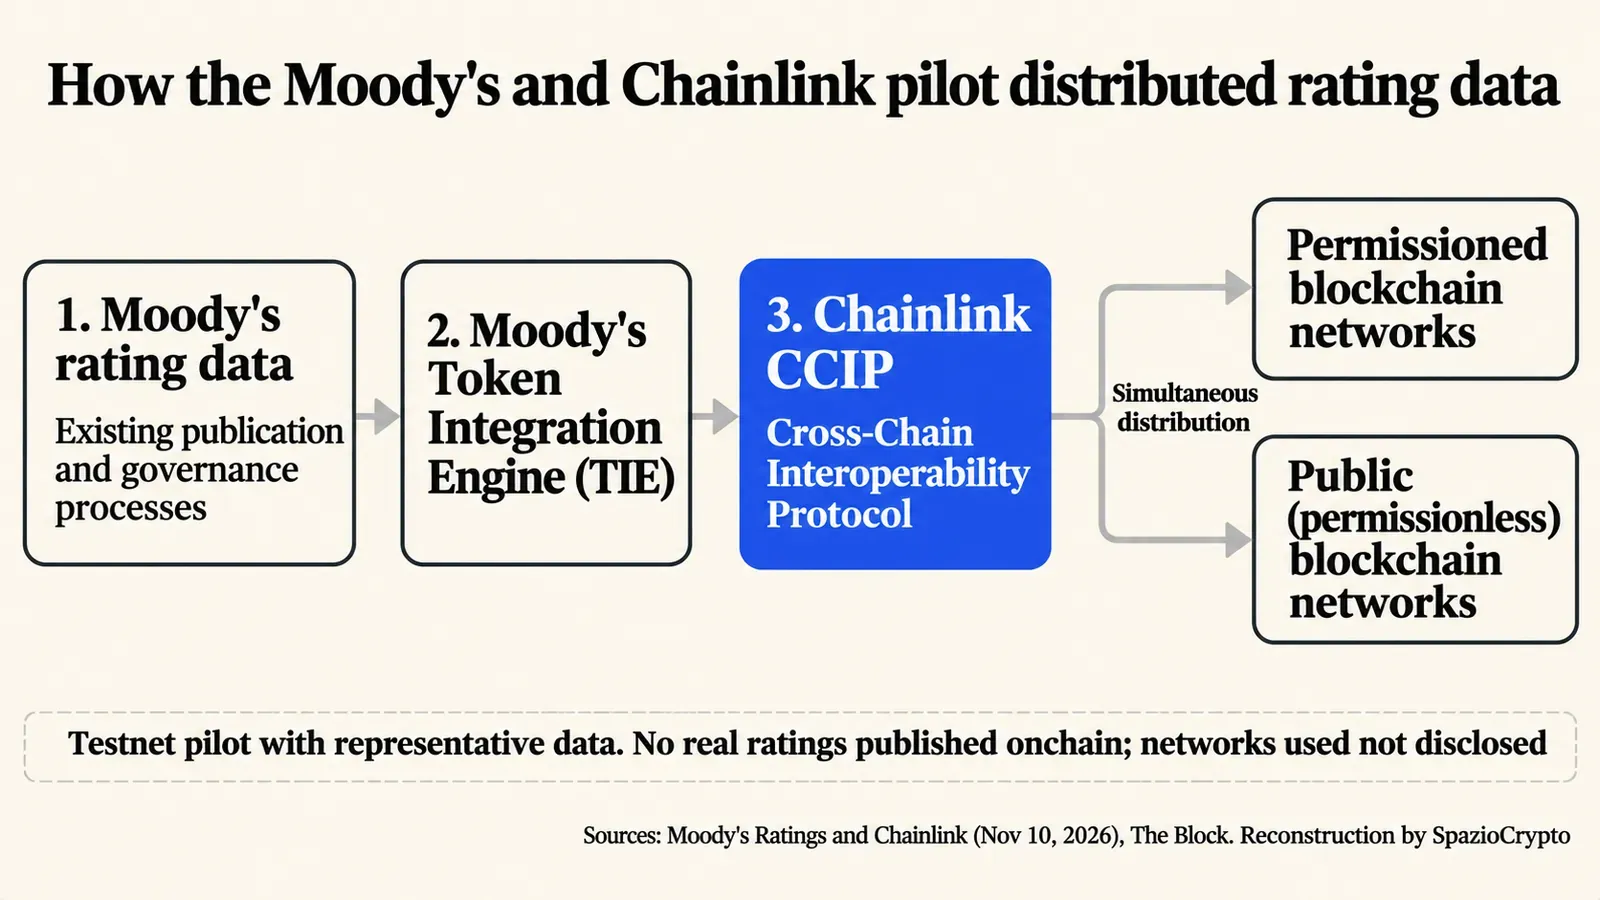
결과적으로, 토큰 통합 엔진(TIE)은 무디스가 자사의 신용 분석을 블록체인 위에 올리기 위해 개발한 도구다. 이번 파일럿에서는 TIE를 체인링크의 CCIP에 연결했다. CCIP란 한 네트워크에서 다른 네트워크로 데이터와 메시지를 전달할 수 있는 크로스체인 상호운용성 프로토콜이다. 그 결과, 신용등급 데이터가 한 번의 발행으로 복수의 네트워크에 동시 도달했다. 대상은 허가된 참여자만 접근하는 퍼미션드 네트워크와 누구나 참여할 수 있는 퍼미션리스 네트워크 모두였다.
무디스가 특히 강조한 지점은 따로 있다. 복수 네트워크 배포를 거치면서도 기존의 발행 프로세스와 거버넌스가 그대로 유지됐다는 점이다. 쉽게 말해, 신용등급이 생성되고 승인되는 방식은 기존과 동일하고, 달라진 것은 투자자에게 전달되는 경로뿐이다. 서로 다른 블록체인을 연결하는 것이 왜 까다로운 기술적 과제인지 이해하고 싶다면. SpazioCrypto의 블록체인 상호운용성 가이드에서 현재 사용 중인 주요 솔루션을 확인할 수 있다.
테스트일 뿐, 서비스가 아니다
공동 보도자료는 한계를 명확히 밝히고 있다. 이번 구현은 대표 샘플 데이터를 사용한 테스트 환경에서 진행됐으며. 실제 신용등급 조치가 온체인에 게시된 것도 아니고 실제 배포 프로세스가 가동된 것도 아니다. 양사에 따르면 향후 모델에서는 신용등급 상향(프로모션)이나 하향(다운그레이드) 같은 등급 조치도 처리할 수 있으며. 이 경우에도 무디스의 기존 발행 절차는 유지된다고 한다.
빠진 정보도 있다. 보도자료와 The Block의 보도 어디에도 이번 테스트에 사용된 블록체인이 무엇인지 명시되지 않았고, 발행 주체, 일정, 비용도 공개되지 않았다. 이번 소식을 “무디스 신용등급이 모든 블록체인에 도달했다”고 해석한다면 사실을 넘어서는 것이다. 현재로서는 기술 시연에 불과하다.
2026년 무디스의 행보
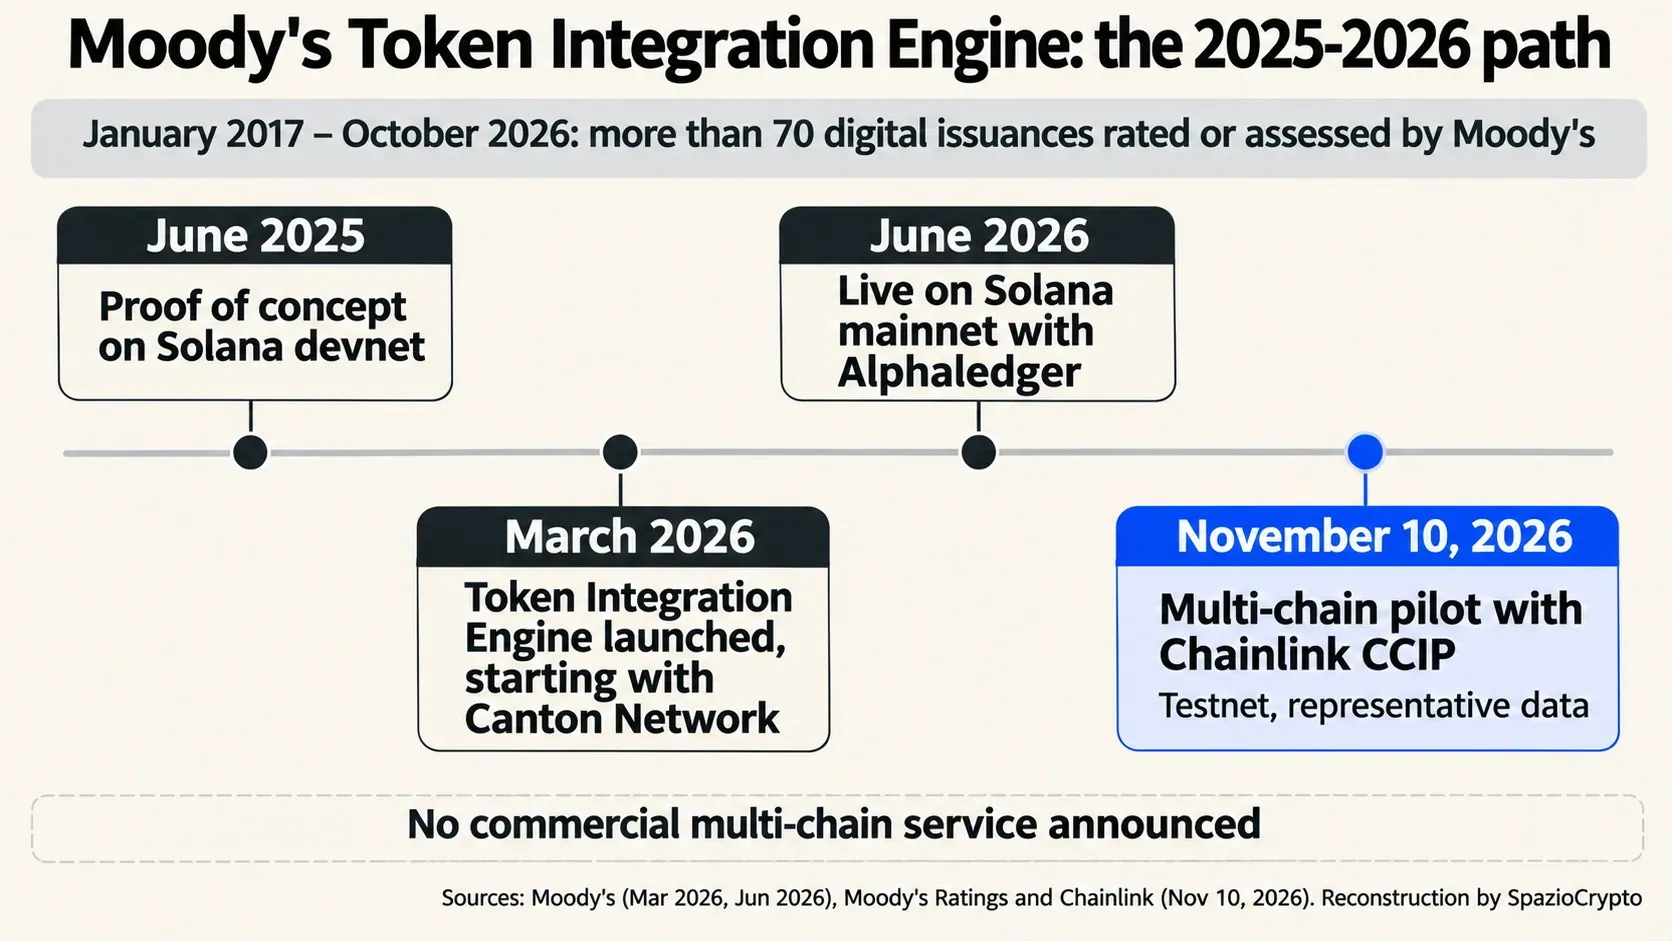
결과적으로, 체인링크와의 이번 파일럿은 올해 세 번째 단계다. 2026년 3월, 무디스는 기관 금융을 위한 네트워크인 Canton에서 토큰 통합 엔진을 론칭했고, 해당 네트워크에 노드를 운영하는 최초의 신용평가 기관으로 등장했다. Canton은 SEC의 Canton Coin 서한에서도 언급된 바 있는 인프라다.
이어 6월에는 고정수익 토큰화 플랫폼 Alphaledger와 함께 Solana 메인넷으로 범위를 넓혔다. Alphaledger에서 채권을 토큰화하는 발행사는 무디스 신용등급을 해당 토큰과 함께 연동시킬 수 있게 됐다. 11월의 테스트는 “하나의 네트워크씩 차례로”라는 방식을 넘어서려는 시도다. 무디스 레이팅스 디지털 경제 글로벌 책임자 파비앙 아스틱(Fabian Astic)은 공동 보도자료를 통해 “토큰화된 금융의 미래가 단일 블록체인. 플랫폼, 또는 시장 인프라에만 머물 가능성은 낮다”고 밝혔다.
신용등급이 토큰을 따라가야 하는 이유
문제는 현실적이다 또한 Moody's 공식 발표에 따르면. 2017년 1월부터 2026년 10월 사이에 Moody's는 디지털 채권과 토큰화 펀드를 포함한 70개 이상의 디지털 발행물에 대해 신용등급 평가 또는 분석을 수행했다. 이 증권들은 여러 네트워크에 걸쳐 발행되며, 투자자가 특정 블록체인에서 증권을 매수하면 신용등급 정보는 별도의 웹사이트나 터미널에서 확인해야 한다. 등급 데이터가 증권과 함께 존재한다면, 프로토콜이나 운용사가 이를 자동으로 읽고 활용할 수 있다. 예를 들어 담보로 허용할 증권을 자동 선별하는 방식으로 말이다.
Chainlink는 이 분야에서 이미 풍부한 경험을 쌓았다. Chainlink의 프로토콜은 여러 네트워크에 걸쳐 토큰화 펀드를 연결하고 있다. Amundi와 Spiko의 SAFO 펀드가 대표적 사례인데, 순자산가치(NAV) 계산과 네트워크 간 상호운용성에 Chainlink를 활용한다. 이는 본지가 SAFO 출시 기사에서 소개한 내용이다. Chainlink Labs의 최고사업책임자(CBO) Johann Eid는 이를 명확하게 정리했다. 금융 자산이 온체인으로 이동하면, 신용 정보도 함께 이동해야 한다는 것이다. Chainlink 네트워크 작동 방식에 대한 기초 개념은 본지의 Chainlink 가이드를 참고하면 된다.
신용평가사들의 경쟁
Moody's만이 아니다. S&P Global Ratings는 2025년 10월부터 이미 Chainlink를 통해 스테이블코인 안정성 평가를 온체인에 공개하고 있다. 같은 평가 체계가 Tether 등급 강등으로 이어진 바 있다. 나아가 2026년 11월 10일, 양사는 협력 범위를 대출 볼트(vault) 위험 평가로 확장하여 Base 네트워크에 먼저 공개했다. S&P는 해당 평가가 공식 신용등급이 아님을 명시하고 있다.
두 회사의 접근법 차이는 주목할 만하다. S&P는 탈중앙화 금융(DeFi) 네이티브 상품에 대한 기존 공개 데이터를 온체인화한다. 반면 Moody's는 핵심 사업인 공식 신용등급 자체를 다루되. 테스트넷 파일럿에 그치고 실제 등급 공개는 아직 이루어지지 않은 보다 신중한 행보를 보이고 있다.
이탈리아 사례
이탈리아의 토큰화 발행 사례도 같은 질문을 던진다. BPER과 CDP가 인수한 SITE의 1,000만 유로 규모 토큰화 미니본드는 공개 블록체인 위에 발행되었지만. 관련 자료 어디에도 신용등급이 표기되지 않았다. 현재처럼 소수의 기관 투자자를 대상으로 한 증권이라면 온체인 등급의 실질적 의미는 제한적이다. 그러나 이탈리아 기업의 토큰화 증권이 더 많은 투자자 사이에서 유통되기 시작하면 상황이 달라진다. 투자자들은 거래가 이루어지는 네트워크를 벗어나지 않고도 위험을 평가해야 하기 때문이다. 유럽에서 신용평가사는 ESMA의 등록 및 감독을 받는다. 개방형 네트워크에 등급을 공개하는 모델은 이러한 규제 체계와도 반드시 조화를 이루어야 한다.
Moody's와 Chainlink 파일럿 요약
확인된 사항과 미확인 사항
- 확인됨: Moody's Ratings와 Chainlink는 파일럿을 완료했다. CCIP에 연결된 Token Integration Engine이 허가형 블록체인과 공개 블록체인 모두에 동시에 등급 데이터를 배포했으며, Moody's의 기존 공시 및 거버넌스 프로세스는 그대로 유지되었다.
- 미확인: 테스트에 사용된 블록체인, 참여 발행사, 일정, 비용, 상업적 서비스 출시 계획 등은 공개되지 않았다. 테스트는 테스트넷 환경에서 대표 데이터를 사용하여 진행되었으며, 실제 신용등급은 온체인에 공개되지 않았다.
- 주시할 사항: 테스트넷에서 실제 네트워크로의 전환, 첫 온체인 신용등급 행동의 공개, 그리고 같은 영역에서 S&P와 Fitch의 대응 방향.
더 넓은 시각
이것은 편집부의 해석임을 밝힌다. 신용평가사들은 토큰화 금융이 단일 네트워크에 집중되지 않을 것임을 인식했고. 증권이 거래될 생태계 밖에 머물고 싶지 않다는 의지를 보이고 있다. Moody's가 멀티체인 연결 프로토콜을 선택한 것은 중립성의 선택이기도 하다. 어떤 블록체인이 최종 승자가 될지에 베팅할 필요가 없기 때문이다. Chainlink 입장에서는 S&P와의 협력에 이어 기관 데이터 인프라로서의 위상을 한층 더 공고히 하는 계기가 된다.
주시해야 할 구체적인 신호는 네 가지다. 첫째, 이 시스템으로 실제 공개되는 첫 번째 신용등급과 그것이 올라올 네트워크. 둘째, 등급을 증권과 함께 유통하기로 선택하는 발행사. 셋째, 개방형 네트워크에서의 등급 공개에 관한 규제 당국의 규칙. 넷째, 프로토콜에서의 실제 데이터 활용 여부. 이 마지막 항목이 온체인 신용등급이 단순한 홍보를 넘어 실질적인 가치를 지니는지를 판가름할 것이다.